부가세 예정고지 10월 26일, 대상 4갈래와 신고 전환법
한눈에 보는 핵심
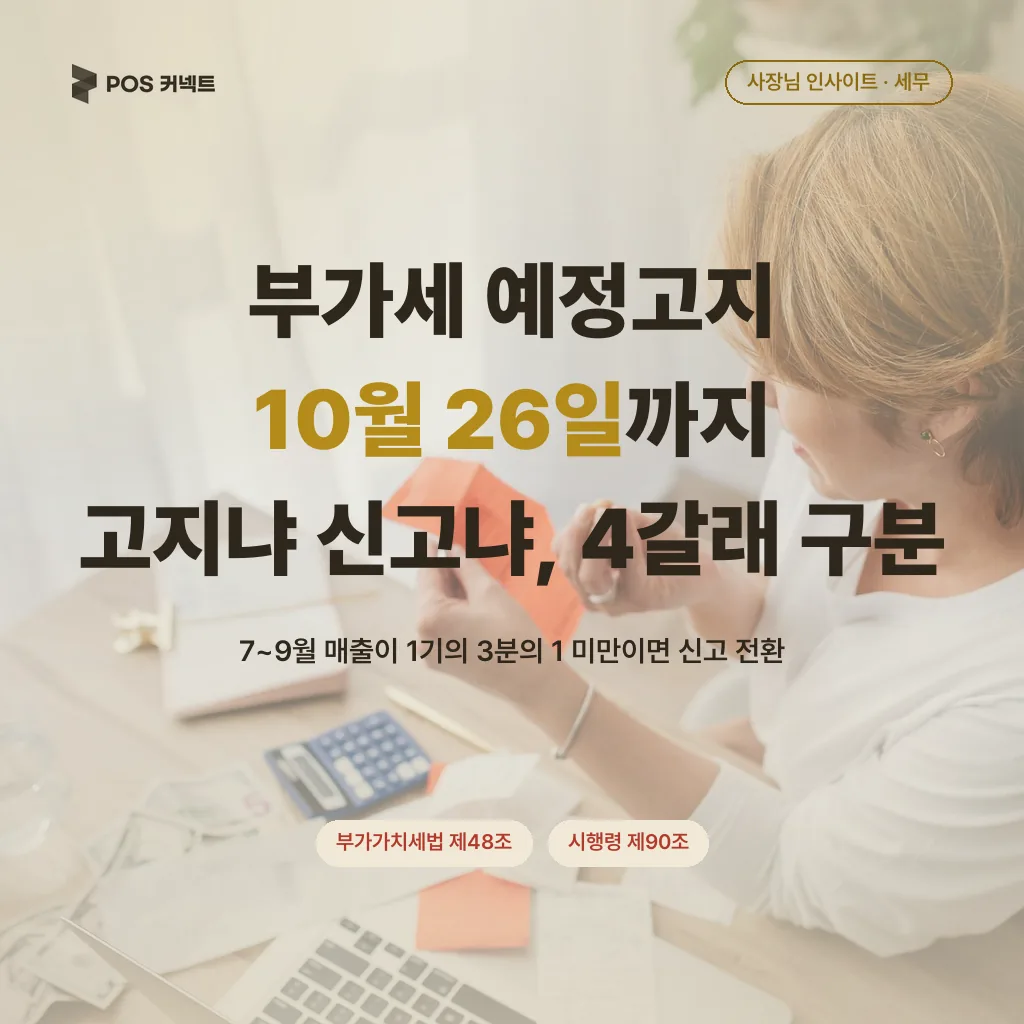
- 개인사업자와 직전 과세기간 공급가액 1억5천만원 미만 법인은 고지서로 냅니다. 그 밖의 법인은 7~9월 실적을 직접 예정신고하고, 간이과세자는 10월 고지 대상이 아닙니다.
- 고지 금액은 1~6월(제1기) 납부세액의 50%이고, 50만원 미만이면 고지하지 않습니다. 10월 25일이 일요일이라 올해 기한은 10월 26일입니다.
- 7~9월 공급가액이나 납부세액이 제1기의 3분의 1 미만이면 예정신고로 바꿀 수 있습니다. 이때 고지는 없었던 것으로 보고, 어느 쪽이든 1월 확정신고에서 정산됩니다.
10월 초에 세무서 고지서를 받아 들고 “7월에 부가세 냈는데 또 내라고?” 하는 사장님이 적지 않습니다. 7~9월 장사가 상반기보다 못했다면 금액부터 납득이 안 됩니다.
부가세 예정고지는 개인사업자와 소규모 법인에게 16월 납부세액의 절반을 미리 걷는 제도이고, 2026년 납부기한은 10월 26일(월)입니다. 79월 매출이 상반기의 3분의 1에 못 미치면 고지 대신 실제 실적으로 예정신고할 수 있습니다.
1. 부가세 예정고지는 누가 받나요? 개인과 소규모 법인입니다
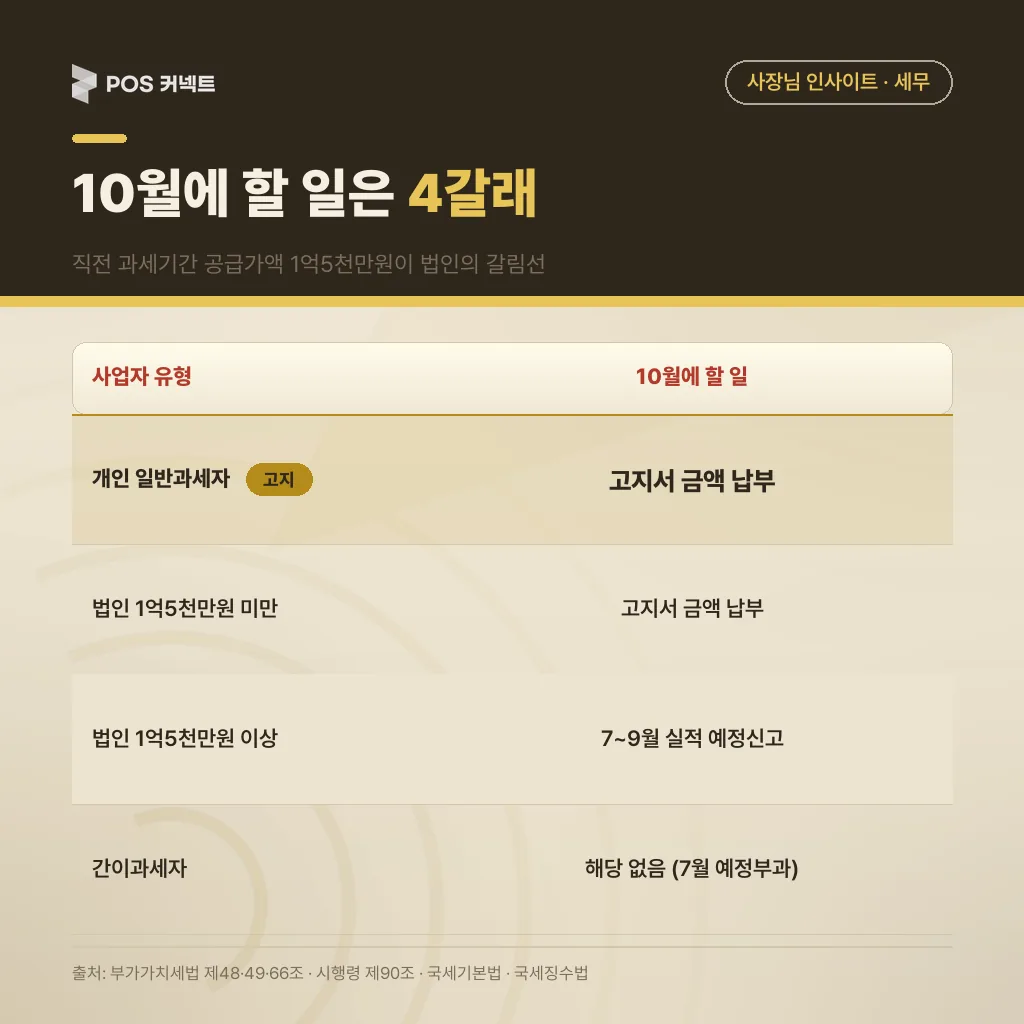
부가세 예정고지를 받는 쪽은 개인 일반과세자와, 직전 과세기간 공급가액이 1억5천만원 미만인 법인입니다. 부가가치세법 제48조 제3항과 시행령 제90조 제4항이 이 둘을 고지 대상으로 정합니다.
원래 부가세는 6개월 과세기간 중간에 3개월 단위 예정신고기간을 둡니다. 제2기라면 7월 1일부터 9월 30일까지가 예정신고기간이고, 끝난 뒤 25일 안에 신고·납부해야 합니다. 다만 개인과 소규모 법인은 이 신고를 하지 않고, 세무서가 계산해 보낸 고지서대로 내면 됩니다.
| 내 사업자 유형 | 10월에 할 일 | 근거 |
|---|---|---|
| 개인 일반과세자 | 고지서 금액 납부 (예정신고 의무 없음) | 법 제48조 제3항 |
| 법인 (직전 과세기간 공급가액 1억5천만원 미만) | 고지서 금액 납부 | 시행령 제90조 제4항 |
| 법인 (1억5천만원 이상) | 7~9월 실적 예정신고·납부 | 법 제48조 제1항 |
| 간이과세자 | 10월 해당 없음 (1~6월분을 7월에 예정부과) | 법 제66조 제1항 |
고지서는 시행령 제90조 제5항에 따라 10월 1일부터 10월 10일 사이에 발부됩니다. 10월 둘째 주가 지나도 받은 게 없다면 아래 제외 사유에 해당하는지 먼저 확인해 보세요.
2. 고지 금액은 1기 납부세액의 절반, 50만원 미만이면 안 나옵니다
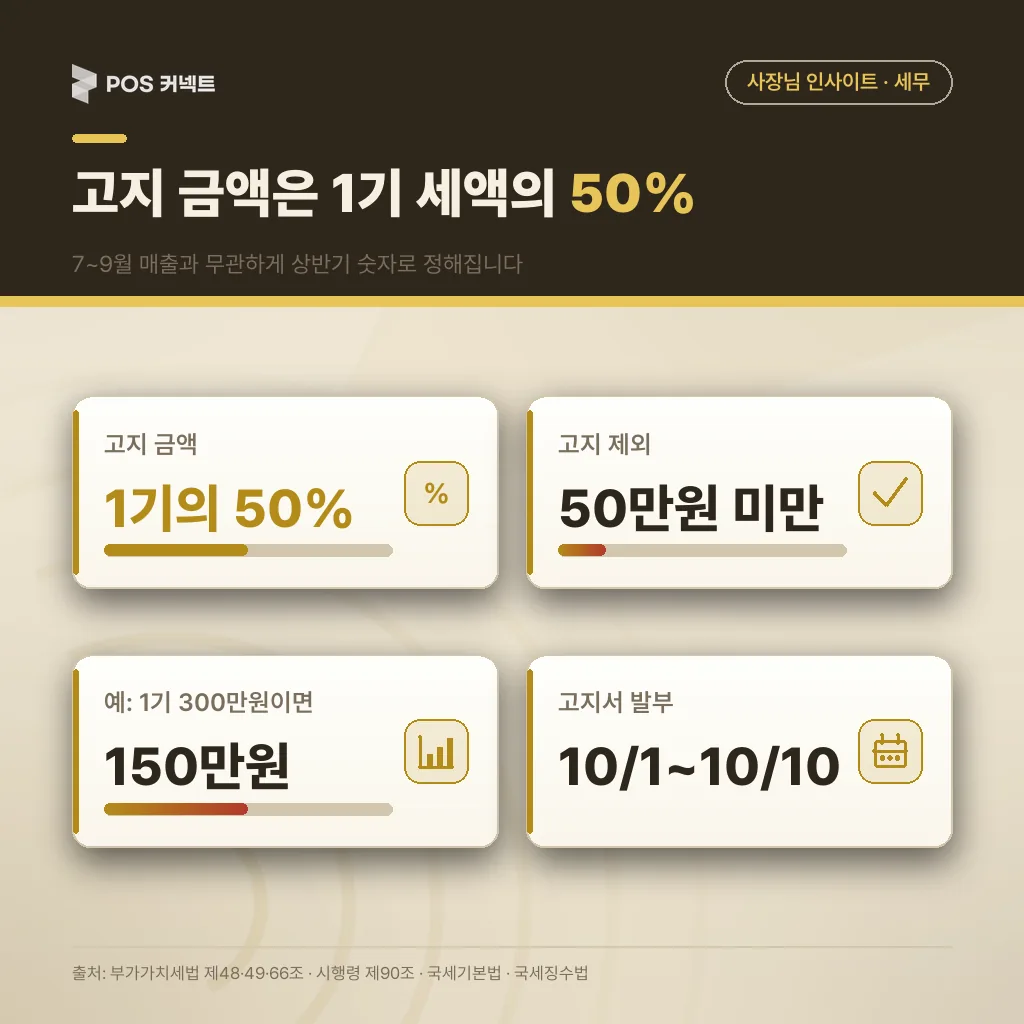
고지 금액은 직전 과세기간, 즉 2026년 1~6월분으로 낸 납부세액의 50%입니다. 1천원 미만은 버리고, 공제·경감받은 세액은 뺀 금액이 기준입니다.
7월 확정신고 때 부가세 300만원을 냈다면 이번 고지서에는 150만원이 찍히는 구조입니다. 올해 7~9월 매출과는 상관없이 상반기 숫자로만 정해지기 때문에, 장사가 줄어든 가게일수록 고지 금액이 무겁게 느껴집니다.
고지서가 아예 나오지 않는 경우는 조문에 3가지로 적혀 있습니다.
- 징수할 금액이 50만원 미만인 경우 — 1기 납부세액이 100만원 아래였다면 절반이 50만원이 안 되니 고지가 없습니다.
- 7월 1일자로 간이과세자에서 일반과세자로 바뀐 경우 — 이번 2기가 일반과세 첫 과세기간이라 고지하지 않습니다.
- 재난, 사업의 현저한 손실 등으로 낼 수 없다고 세무서가 인정한 경우 — 국세징수법 제13조 제1항의 사유와 같습니다.
2번에 해당하는 사장님이라면 전환 전후에 챙길 일을 정리한 글275 간이과세자 기준 1억400만원 초과 시 전환일·준비 3가지 (2026-09-30 발행 예정)도 함께 보시면 좋습니다.
3. 7~9월 매출이 1기의 3분의 1 아래면 예정신고로 바꿀 수 있습니다
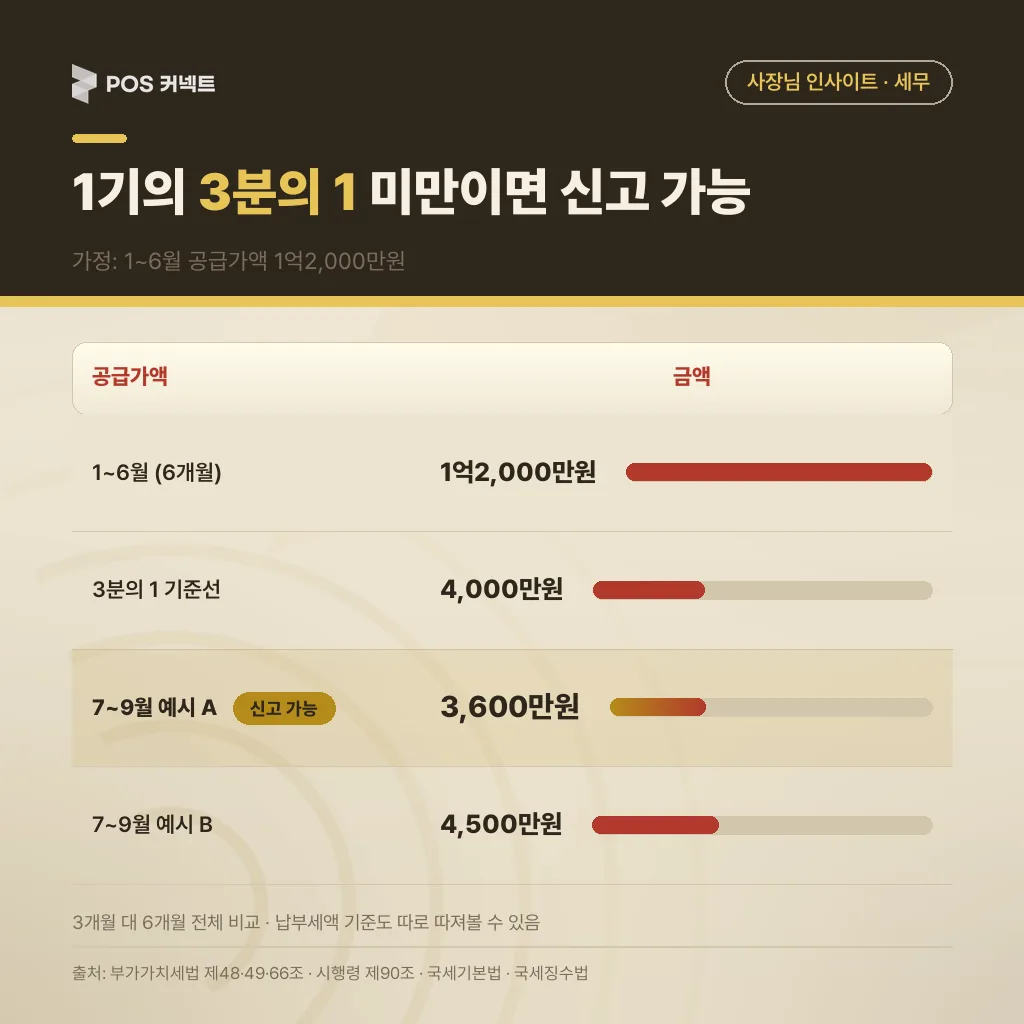
휴업이나 사업 부진으로 7~9월 공급가액 또는 납부세액이 제1기의 3분의 1에 못 미치면, 고지서 대신 예정신고를 하고 실제 실적대로 낼 수 있습니다. 부가가치세법 제48조 제4항과 시행령 제90조 제6항이 정한 길이고, 이렇게 신고하면 고지 결정은 없었던 것으로 봅니다.
여기서 헷갈리기 쉬운 점이 있습니다. 비교 대상이 3개월 대 3개월이 아니라, 79월 석 달 치와 16월 여섯 달 치 전체라는 것입니다.
가정으로 계산해 보겠습니다. 1~6월 공급가액이 1억2,000만원이었다면 3분의 1은 4,000만원입니다.
- 7~9월 공급가액이 3,600만원이라면: 4,000만원 미만이니 예정신고를 선택할 수 있습니다. 월평균으로 보면 2,000만원에서 1,200만원으로 40% 줄어든 셈입니다.
- 7~9월 공급가액이 4,500만원이라면: 4,000만원을 넘으니 공급가액 기준으로는 요건이 안 됩니다. 이때는 납부세액 기준(7~9월 납부세액이 1기 납부세액의 3분의 1 미만)을 따로 따져볼 수 있습니다.
조기환급을 받으려는 사업자도 예정신고를 할 수 있습니다. 7~9월에 설비를 들여 매입세액이 매출세액보다 큰 가게라면 이쪽도 검토 대상입니다.
그럼 7~9월 공급가액은 어디서 뽑을까요? 포스 매출 리포트와 카드매출 내역에서 석 달 합계를 내고, 현금·배달앱 매출을 더하면 됩니다. 카드사별로 흩어진 숫자를 모으는 순서는 카드매출 조회, 세 값만 뽑으면 끝납니다에 정리해 두었습니다. 쿠폰·포인트 할인분을 매출에서 빼는 기준은 매출에누리, 쿠폰·포인트 할인 부가세 빼는 기준 3가지를 참고하세요.
4. 고지로 낸 돈은 1월 확정신고 때 빠집니다
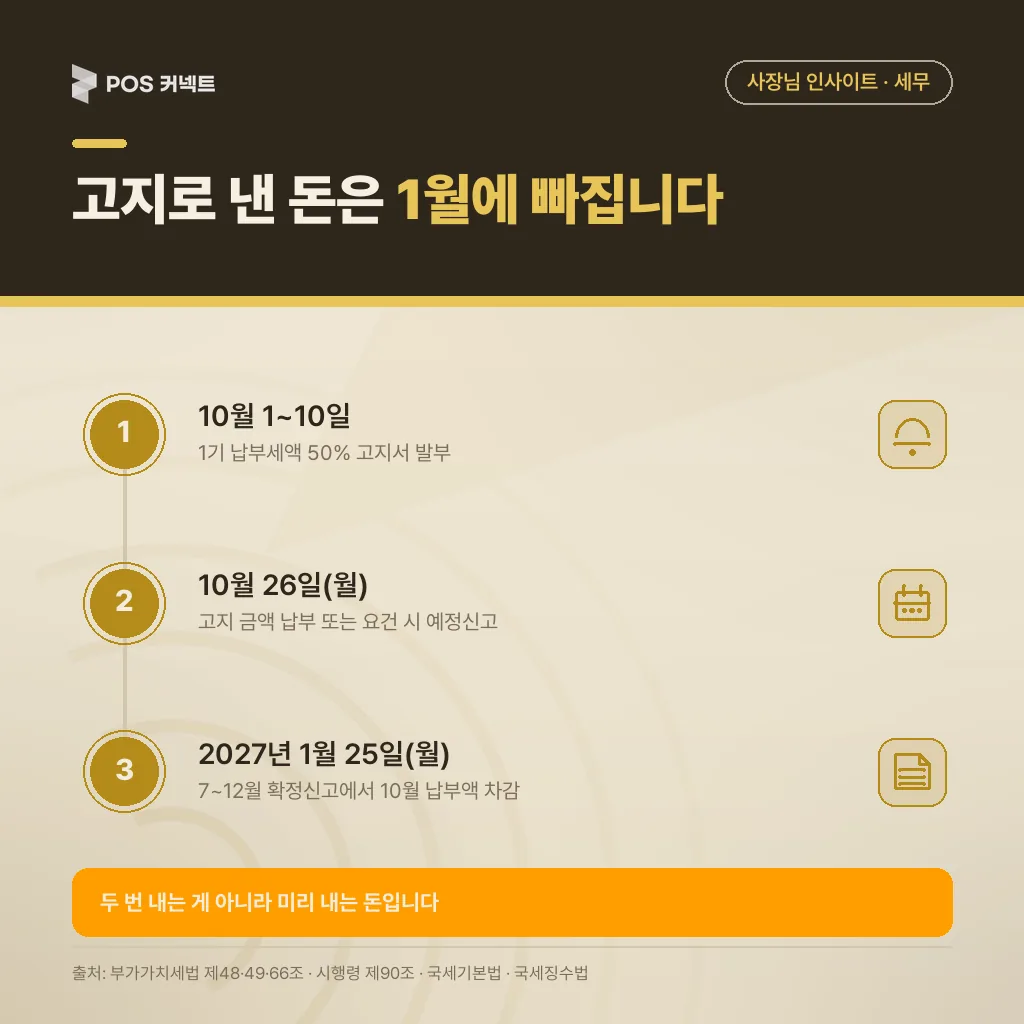
예정고지로 낸 세금은 추가로 더 내는 돈이 아니라 선납금입니다. 부가가치세법 제49조 제2항은 확정신고 때 예정고지로 징수된 금액을 빼고 납부하도록 정합니다.
흐름은 이렇습니다.
- 10월 1~10일 — 1기 납부세액 50%가 적힌 고지서 발부
- 10월 26일(월) — 고지 금액 납부, 또는 요건이 되면 예정신고·납부
- 2027년 1월 25일(월) — 7~12월분 확정신고에서 10월에 낸 금액을 빼고 정산
그래서 예정신고로 바꾸는 효과는 1년 세금이 줄어드는 게 아니라, 10월에 미리 내는 돈이 실제 실적에 맞춰진다는 데 있습니다. 매출이 빠진 가을에 현금이 묶이지 않는다는 점이 사장님에게는 체감이 큰 부분입니다.
고지 금액이 7~9월 실적보다 많았다면 그 차이는 1월에 덜 내는 것으로 돌아옵니다.
5. 10월 26일을 넘기면 3%, 어려우면 연장부터 신청합니다
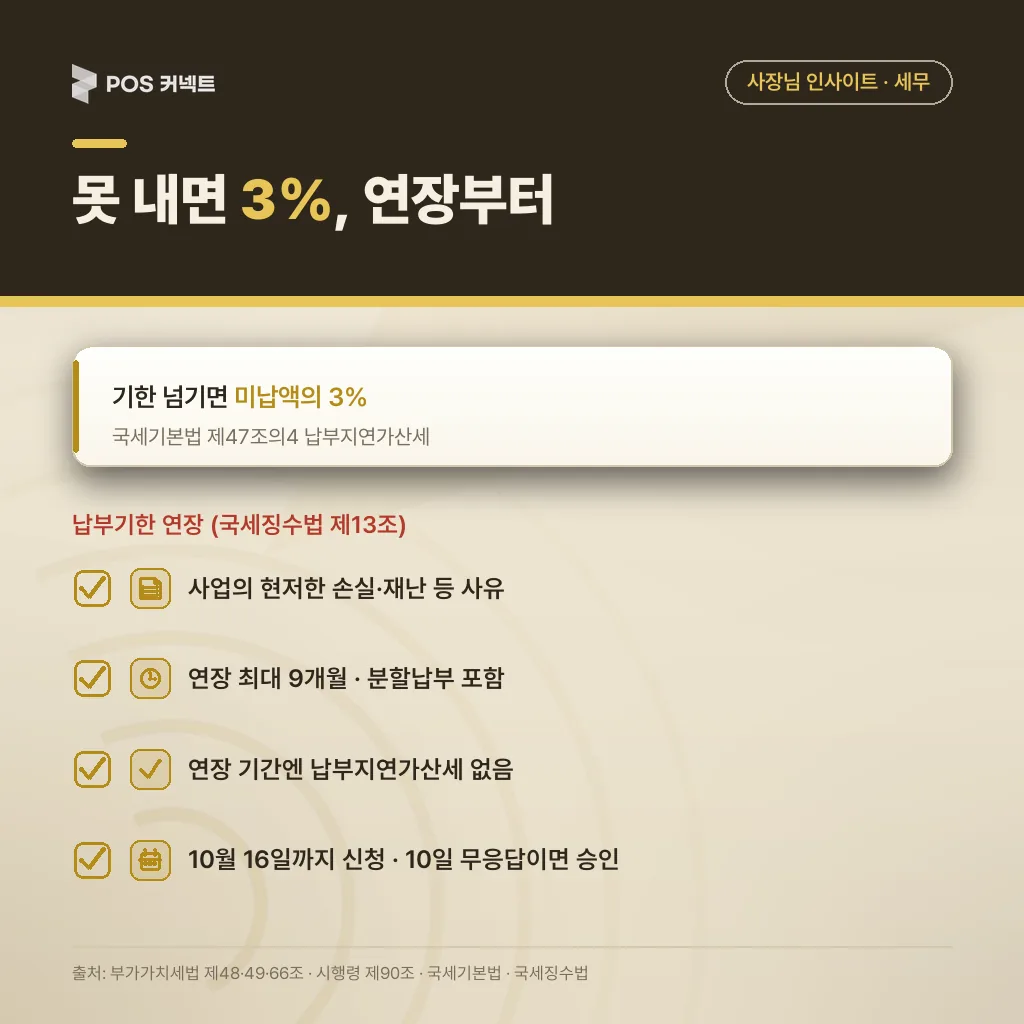
고지 금액을 기한까지 내지 않으면 미납액의 3%가 납부지연가산세로 붙습니다. 국세기본법 제47조의4 제1항 제3호의 규정이고, 이후 밀린 기간에 따른 가산세가 더해질 수 있습니다.
올해 기한이 10월 26일인 이유는 국세기본법 제5조의 기한 특례 때문입니다. 법정기한 10월 25일이 일요일이라 다음 날로 넘어갑니다.
당장 낼 돈이 없다면 가산세를 맞기 전에 납부기한 연장을 먼저 신청하는 편이 낫습니다.
| 확인할 것 | 국세징수법 조문 내용 |
|---|---|
| 신청 사유 | 재난·도난 손실, 사업의 현저한 손실, 부도·도산 우려, 본인·동거가족 6개월 이상 치료 등 |
| 연장 기간 | 연장한 날 다음 날부터 9개월 이내 (분할납부 포함) |
| 연장 중 가산세 | 납부지연가산세 부과하지 않음 |
| 신청 시점 | 기한 10일 전까지 신청하고 10일 안에 통지가 없으면 승인 간주 |
10월 26일 기준으로 10일 전은 10월 16일입니다. 연장 신청 절차와 여름 1기 확정신고 때 연장 대상이 갈린 기준은 부가세 납부기한 연장, 9월 28일 대상 확인법과 부가세 9월 28일로 밀렸다면, 8월에 할 3가지에서 다뤘습니다.
이번 주에 할 일 3가지
- 10월 10일 전후로 고지서가 왔는지 확인하고, 금액이 7월에 낸 부가세의 절반인지 맞춰봅니다.
- 포스와 카드매출 내역으로 7
9월 공급가액 합계를 내서 16월의 3분의 1과 비교합니다. - 요건이 되면 10월 26일까지 예정신고로, 낼 형편이 안 되면 10월 16일까지 연장 신청으로 움직입니다.
포스커넥트는 매장 상황에 맞는 POS·단말기·테이블오더 선택을 돕는 브랜드입니다.
자주 묻는 질문
- 부가세 예정고지 금액을 안 내고 1월에 한꺼번에 내도 되나요?
- 안 됩니다. 고지 금액을 10월 26일까지 내지 않으면 미납액의 3% 가산세가 붙습니다. 형편이 어렵다면 기한 전에 납부기한 연장을 신청하세요.
- 예정신고를 하면 세금이 줄어드나요?
- 1년 치 세금은 같습니다. 10월에 미리 내는 금액이 7~9월 실적에 맞춰질 뿐이고, 최종 금액은 1월 확정신고에서 정산됩니다.
- 올해 7월에 개업했는데 고지서가 오나요?
- 고지 금액은 직전 과세기간 납부세액의 절반이라, 1~6월 납부세액이 없으면 50만원 미만이 되어 고지되지 않습니다. 개업 첫 과세기간 세금은 1월 확정신고에서 계산합니다. ⚠️ 이 글은 2026년 9월 29일 기준 부가가치세법·시행령, 국세기본법, 국세징수법 조문과 국세청 신고납부기한 안내를 근거로 했고, 금액 예시는 가정입니다. 예정신고 요건 해당 여부와 연장 승인은 관할 세무서 판단이니 구체적인 신고는 세무서 또는 세무대리인과 확인하시기 바랍니다.