일용직 4대보험, 일당 보낸 다음 달에 생기는 일
한눈에 보는 핵심
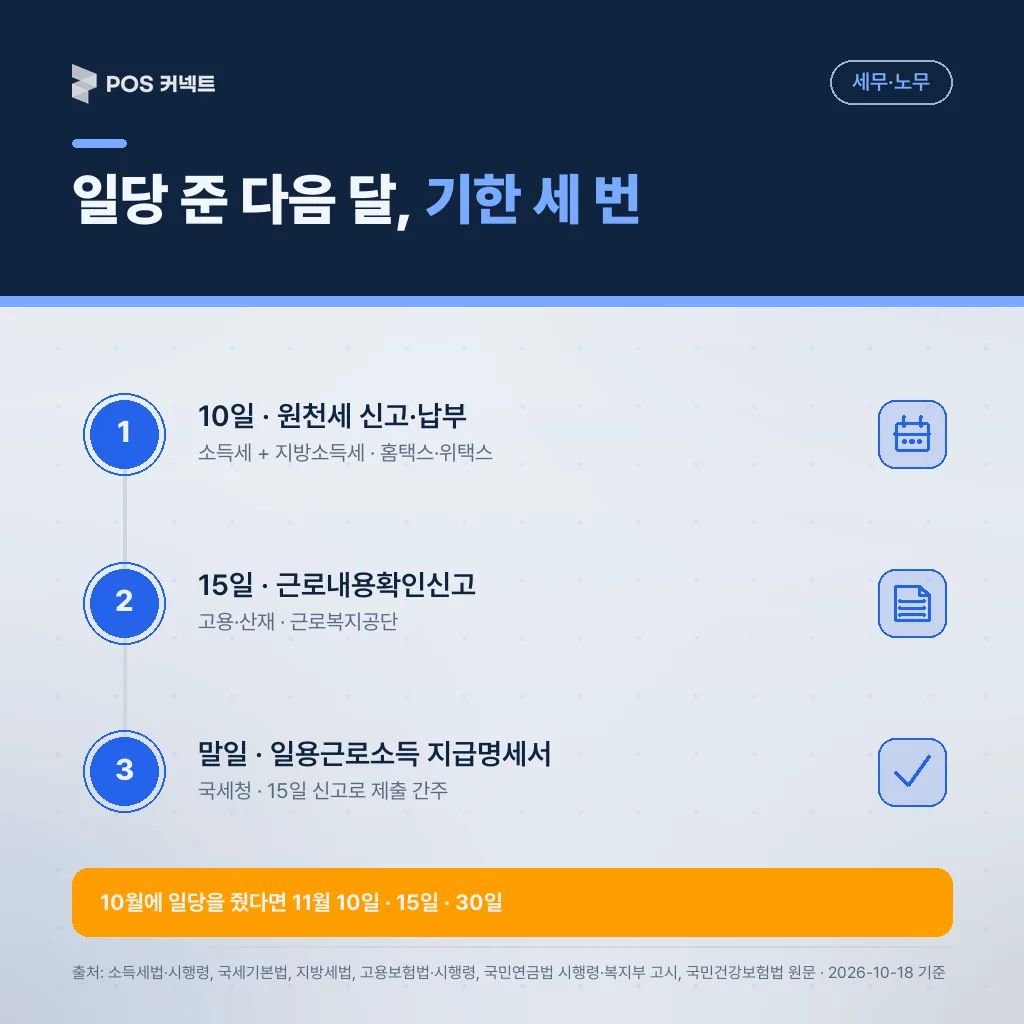
- 일당을 준 달의 다음 달 10일 원천세, 15일 근로내용확인신고, 말일 지급명세서로 신고 절차가 끝난다.
- 일당 20만원이면 떼는 세금은 1,485원이고 약 18만7천원 이하는 소득세가 0원이지만 서류 제출 의무는 그대로 남는다.
- 고용·산재보험은 하루만 일해도 신고 대상이고, 국민연금·건강보험은 1개월 이상 근무부터 월 8일·60시간·220만원 기준으로 따진다.
일용직에게 일당을 보냈다면 그 다음 달에 원천세, 근로내용확인신고, 지급명세서 세 가지가 차례로 마감됩니다. 15일까지 근로내용확인신고를 제대로 내면 말일 지급명세서는 따로 내지 않아도 됩니다. 일당이 낮아 세금이 0원이어도 신고 자체는 빠뜨리면 가산세로 이어집니다.
세 번의 마감을 한 번으로 줄이는 법
일당을 지급한 달의 다음 달을 기준으로 마감이 세 번 돌아옵니다.
| 기한 | 신고 내용 | 제출처 | 근거 |
|---|---|---|---|
| 다음 달 10일 | 원천세(소득세+지방소득세) | 홈택스·위택스 | 소득세법 제128조, 지방세법 제103조의13 |
| 다음 달 15일 | 근로내용확인신고(고용·산재) | 근로복지공단 | 고용보험법 시행령 제7조 |
| 다음 달 말일 | 일용근로소득 지급명세서 | 국세청(홈택스) | 소득세법 제164조 |
소득세법 시행령 제213조 제4항에 따라 근로내용확인신고서를 냈다면 지급명세서는 제출한 것으로 봅니다. 그래서 실무에서는 15일 신고 한 번으로 고용·산재 신고와 국세청 제출을 같이 끝내는 경우가 많습니다.
일당에서 떼는 세금, 얼마나 되나
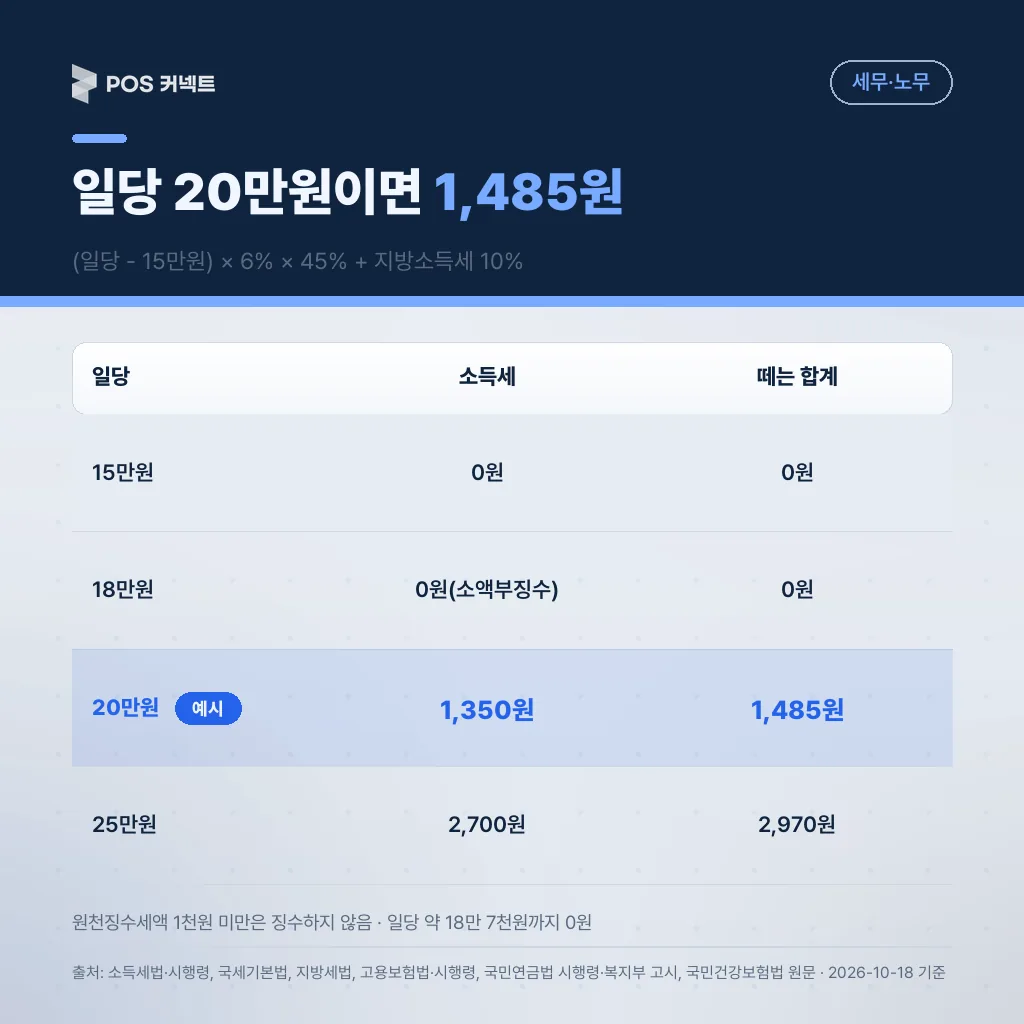
일당에서 15만원을 뺀 금액의 6%를 계산한 뒤 그 55%를 공제해 줍니다. 결과적으로 15만원을 넘는 금액의 2.7%가 소득세이고, 여기에 소득세의 10%가 지방소득세로 붙습니다.
| 일당 | 소득세 | 지방소득세 | 합계 |
|---|---|---|---|
| 15만원 | 0원 | 0원 | 0원 |
| 18만원 | 0원(소액부징수) | 0원 | 0원 |
| 20만원 | 1,350원 | 135원 | 1,485원 |
| 25만원 | 2,700원 | 270원 | 2,970원 |
원천징수세액이 1천원 미만이면 걷지 않는다는 소득세법 제86조 규정 때문에 약 18만7천원까지는 소득세가 0원입니다. 같은 사람이라도 소득세법상 3개월을 넘기면(건설공사는 1년) 일용근로자에서 빠져 간이세액표와 연말정산으로 넘어가는데, 고용보험법은 1개월 미만을 일용근로자로 보기 때문에 세금 쪽과 보험 쪽 ‘일용’ 기간이 서로 다릅니다.
늦게 내면 붙는 가산세
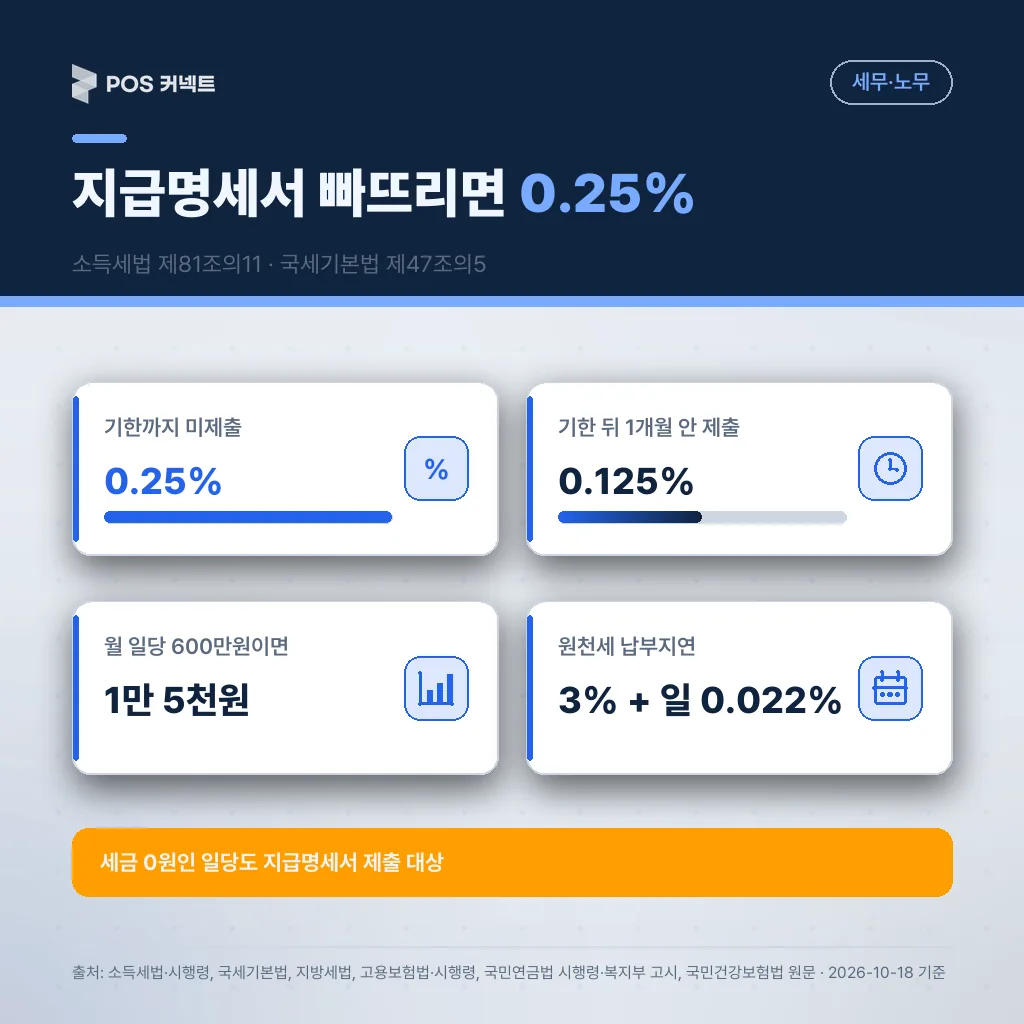
일용근로소득 지급명세서를 기한까지 내지 않으면 지급액의 0.25%, 기한 뒤 1개월 안에 내면 0.125%가 가산세로 붙습니다. 금액이 사실과 다르게 적혀도 해당 지급액의 0.25%가 부과됩니다.
세액이 0원인 일당도 제출 대상입니다. 지급명세서 제출 면제 목록에 일용근로소득은 들어있지 않아, 세금이 안 나오는 일당이라도 명세서에는 올려야 합니다.
원천세를 늦게 내면 미납세액의 3%에 하루 0.022%를 더해 산정하고, 두 금액의 합은 미납세액의 10%를 넘지 않도록 묶여 있습니다(국세기본법 제47조의5).
근로내용확인신고서 한 장이 하는 일
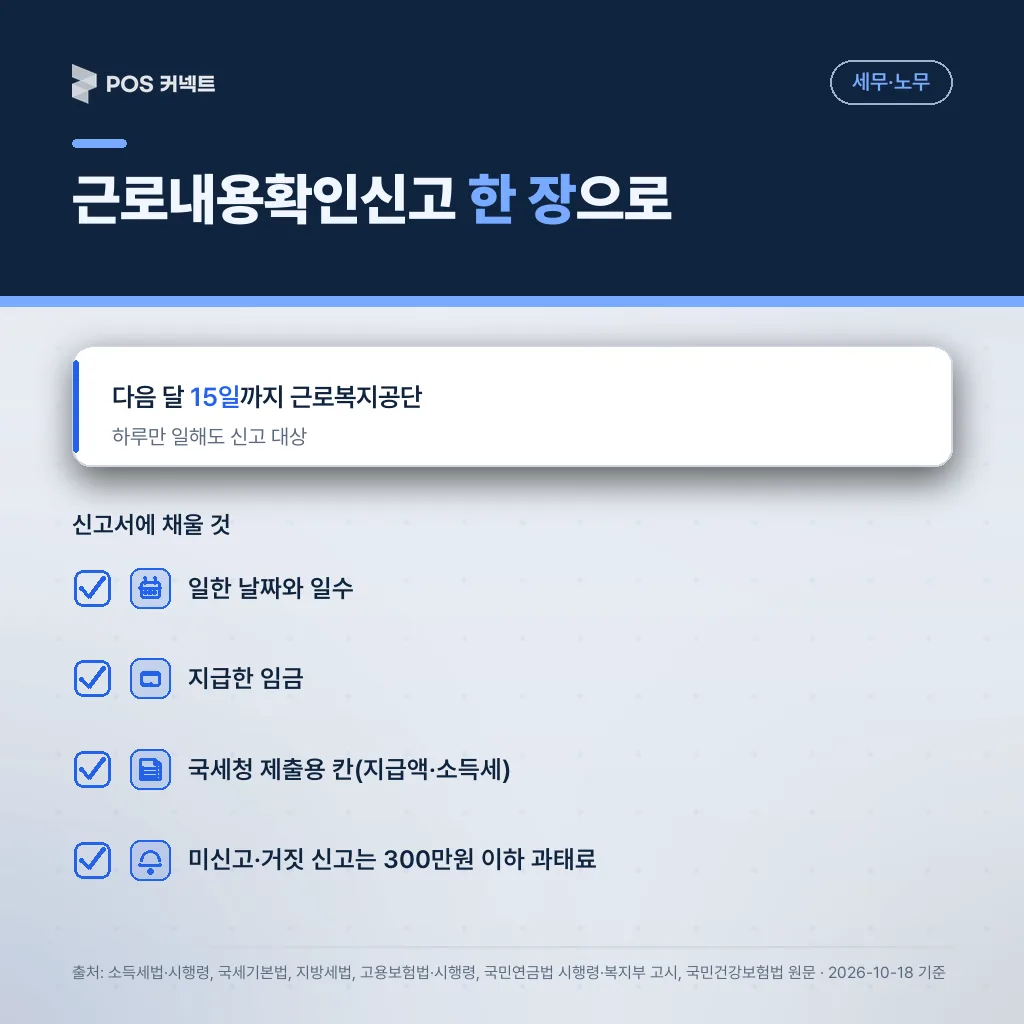
고용한 달의 다음 달 15일까지 근로복지공단에 근로내용확인신고서를 내면 고용보험 취득·상실 신고를 한 것으로 봅니다. 근무 일수, 날짜, 지급 임금을 적는 서류입니다.
월 60시간 미만 근로자는 고용보험 적용 제외 대상이지만, 일용근로자는 시행령에서 다시 예외로 묶여 적용 대상에 들어갑니다. 하루만 일한 사람도 신고서에 올라갑니다.
신고는 근로복지공단 고용·산재보험 토탈서비스나 4대사회보험 정보연계센터에서 전자로 할 수 있습니다. 신고서에 국세청 제출용 칸(지급액·소득세 등)이 비어 있으면 지급명세서를 따로 내야 할 수 있으니 제출 전에 확인해야 합니다. 신고를 빠뜨리거나 거짓으로 하면 300만원 이하 과태료 대상입니다.
국민연금·건강보험은 기준이 다르다
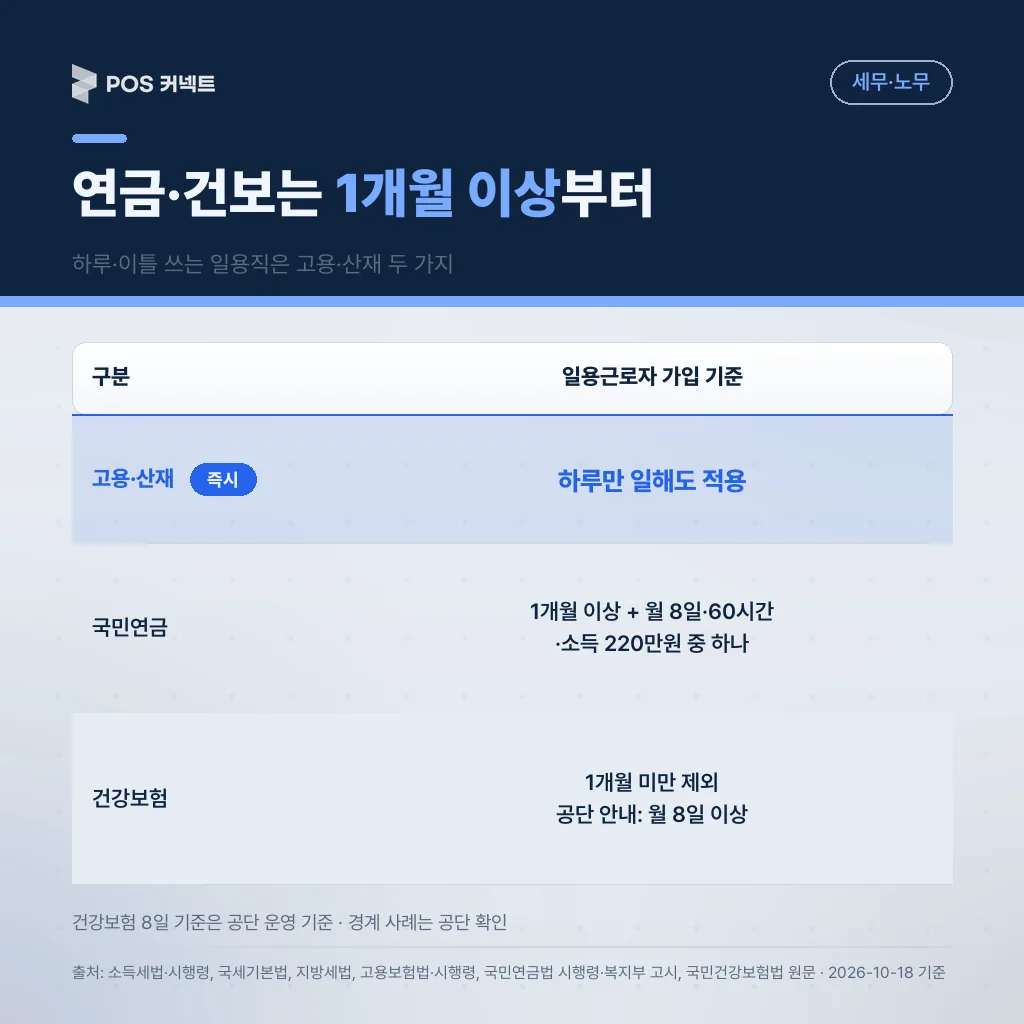
고용·산재보험과 달리 국민연금·건강보험은 1개월 이상 계속 근무할 때부터 가입을 따집니다.
| 구분 | 사업장 가입 기준 |
|---|---|
| 고용보험·산재보험 | 하루만 일해도 적용 |
| 국민연금 | 1개월 이상 계속 + 월 8일 이상 또는 월 60시간 이상 또는 월 소득 220만원 이상 |
| 건강보험 | 1개월 미만 일용근로자는 제외, 공단은 1개월 이상·월 8일 이상을 신고 대상으로 안내 |
국민연금의 220만원 기준은 보건복지부 고시에 있으며, 일한 날이 8일이 안 돼도 월 소득이 이를 넘으면 가입 대상이 될 수 있습니다. 건강보험의 ‘월 8일’은 법률 조문이 아닌 공단의 운영 기준이라, 경계에 걸리는 경우 국민건강보험공단에 미리 확인하는 편이 안전합니다.
일당 지급 후 이번 달 체크리스트
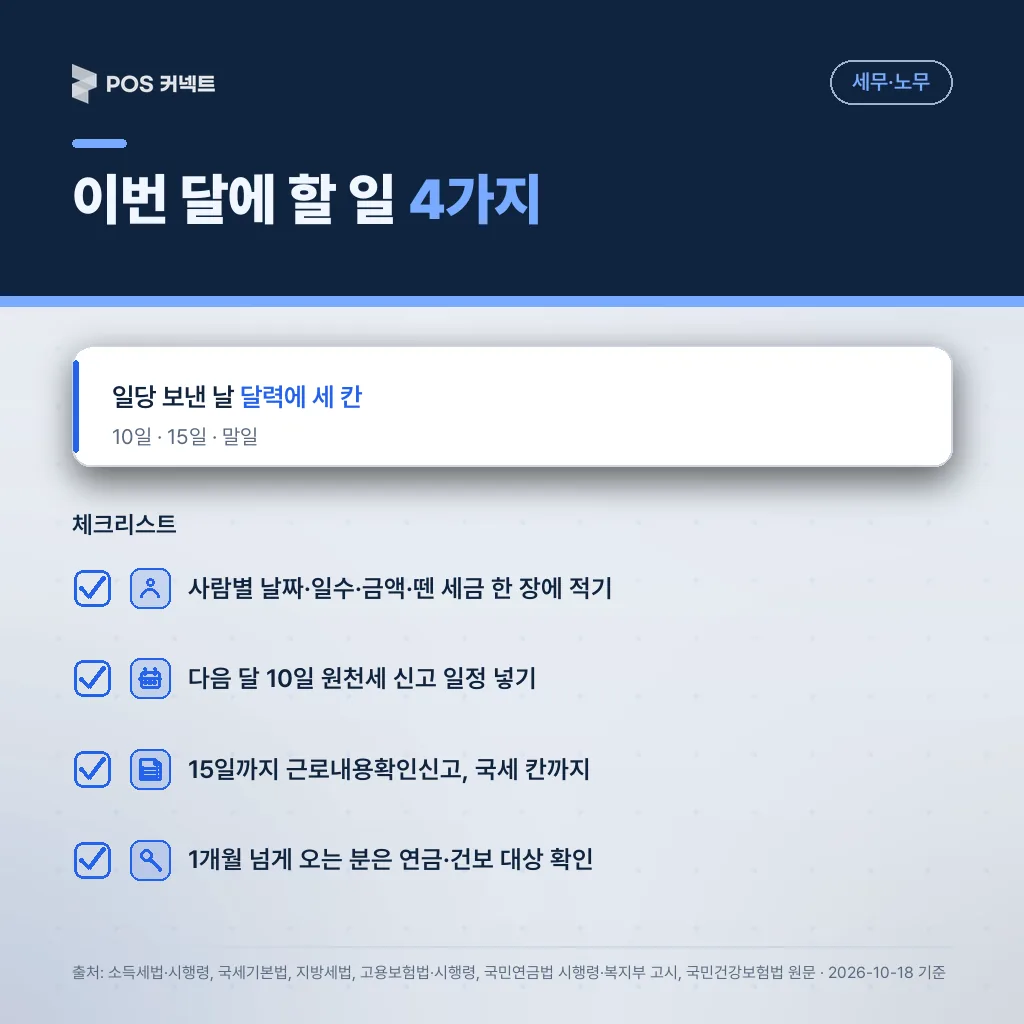
- 이번 달 일당을 준 사람별로 날짜·일수·금액·뗀 세금 정리하기
- 다음 달 10일 원천세 신고 일정 챙기기(반기납부 승인 매장은 7월·1월 10일)
- 다음 달 15일까지 근로내용확인신고서를 국세 칸까지 채워 제출하기
- 1개월 넘게 근무하는 사람은 월 일수·시간·소득을 따로 세어 국민연금·건강보험 대상 여부 확인하기
반기납부는 직전 연도 상시 고용인원 20명 이하인 원천징수의무자가 관할 세무서 승인을 받아야 쓸 수 있고, 승인을 받아도 지급명세서와 근로내용확인신고는 매달 기한이 그대로 적용됩니다.
출처
- 법제처 국가법령정보(소득세법·국세기본법·지방세법·고용보험법·국민연금법 시행령·국민건강보험법)
- 보건복지부 고시(국민연금 사업장 가입대상이 되는 일용근로자 및 단시간근로자의 소득 기준에 관한 고시)
자주 묻는 질문
- 근로내용확인신고만 내면 지급명세서는 따로 안 내도 되나요?
- 네. 소득세법 시행령에 따라 근로내용확인신고서를 고용노동부에 내면 지급명세서를 제출한 것으로 봅니다.
- 일당이 낮아 세금이 안 나와도 서류는 내야 하나요?
- 네. 지급명세서 제출 면제 대상에 일용근로소득은 없어서 세액이 0원이어도 내야 하고, 안 내면 지급액의 0.25% 가산세가 붙습니다.
- 매주 오는 직원도 국민연금에서 빠지나요?
- 1개월 미만이면 빠집니다. 1개월 이상 계속 근무하면서 월 8일 이상, 월 60시간 이상, 월 소득 220만원 이상 중 하나를 채우면 가입 대상이 됩니다.