알바 퇴직금 안 주면 사장님 벌금 최대 5천만원
한눈에 보는 핵심
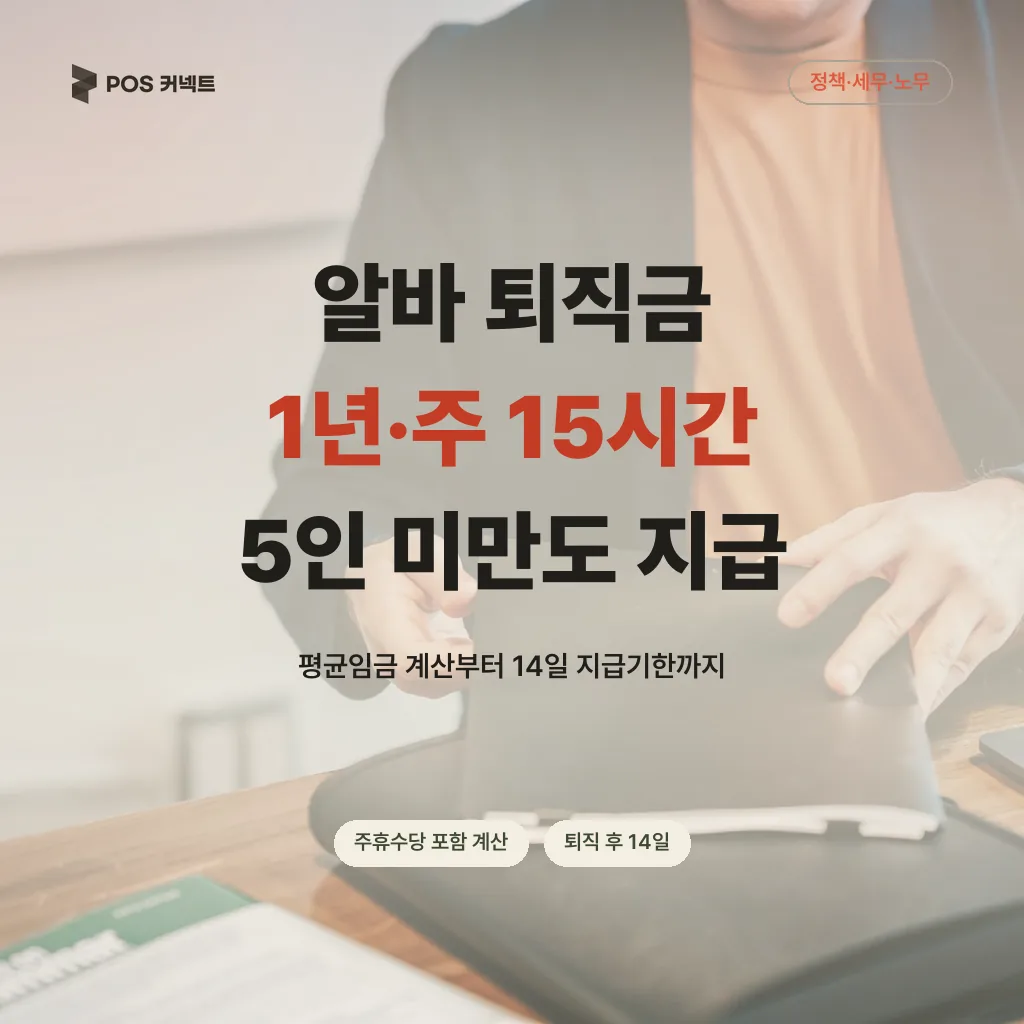
- 지급 대상 판별은 계속근로 1년 이상과 4주 평균 주 15시간 이상, 두 조건뿐이며 5인 미만 사업장도 2010년 12월부터 포함됩니다.
- 퇴직금은 1일 평균임금(또는 더 큰 1일 통상임금) × 30일 × 재직일수/365로 계산하며, 주휴수당을 빠뜨리면 금액이 크게 줄어듭니다.
- 지급 기한은 퇴직일부터 14일이고, 넘기면 연 20% 이자가 붙으며 300만원을 넘으면 IRP 계좌로 보내야 합니다.
알바도 계속근로 1년 이상, 4주 평균 주 15시간 이상이면 5인 미만 가게도 퇴직금을 줘야 합니다. 퇴직 전 3개월 임금으로 낸 1일 평균임금(또는 더 큰 1일 통상임금)에 30일과 재직일수를 곱해 계산하고, 퇴직일부터 14일 안에 지급해야 합니다. 14일을 넘기면 연 20% 지연이자가 붙고, 끝내 주지 않으면 징역형이나 벌금형에 처해질 수 있습니다.
퇴직금을 줘야 하는지는 두 가지만 보면 됩니다
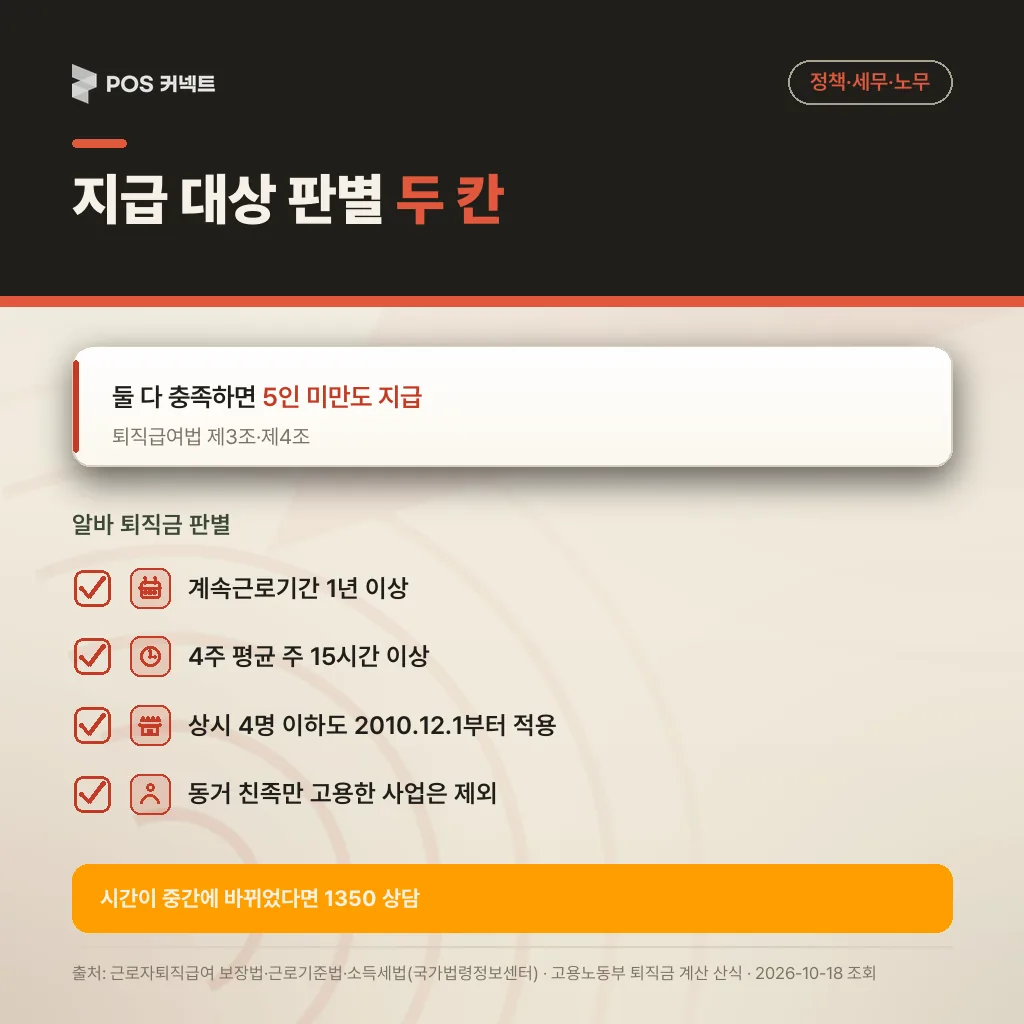
퇴직금 지급 여부는 계속근로기간 1년 이상, 4주 평균 주 15시간 이상이라는 두 조건으로 가립니다(근로자퇴직급여 보장법 제4조 제1항). 사업장 규모는 조건이 아니며, 상시 4명 이하 사업장도 2010년 12월 1일부터 적용 대상입니다. 다만 2012년 말까지의 근무 기간은 법정액의 50% 이상, 2013년 1월 1일 이후 기간은 100%를 줘야 합니다(부칙 제8조). 동거하는 친족만 고용한 사업장은 적용에서 빠집니다.
근무시간이 기간마다 달랐다면(예: 주 12시간에서 주 20시간으로 변경) 판단이 쉽지 않으니, 근무표를 들고 고용노동부 고객상담센터(1350)에 먼저 확인하는 것이 안전합니다. 판단의 기초는 근로계약서의 소정근로시간과 실제 출퇴근 기록입니다.
계산은 3개월 임금을 날수로 나누는 데서 출발합니다
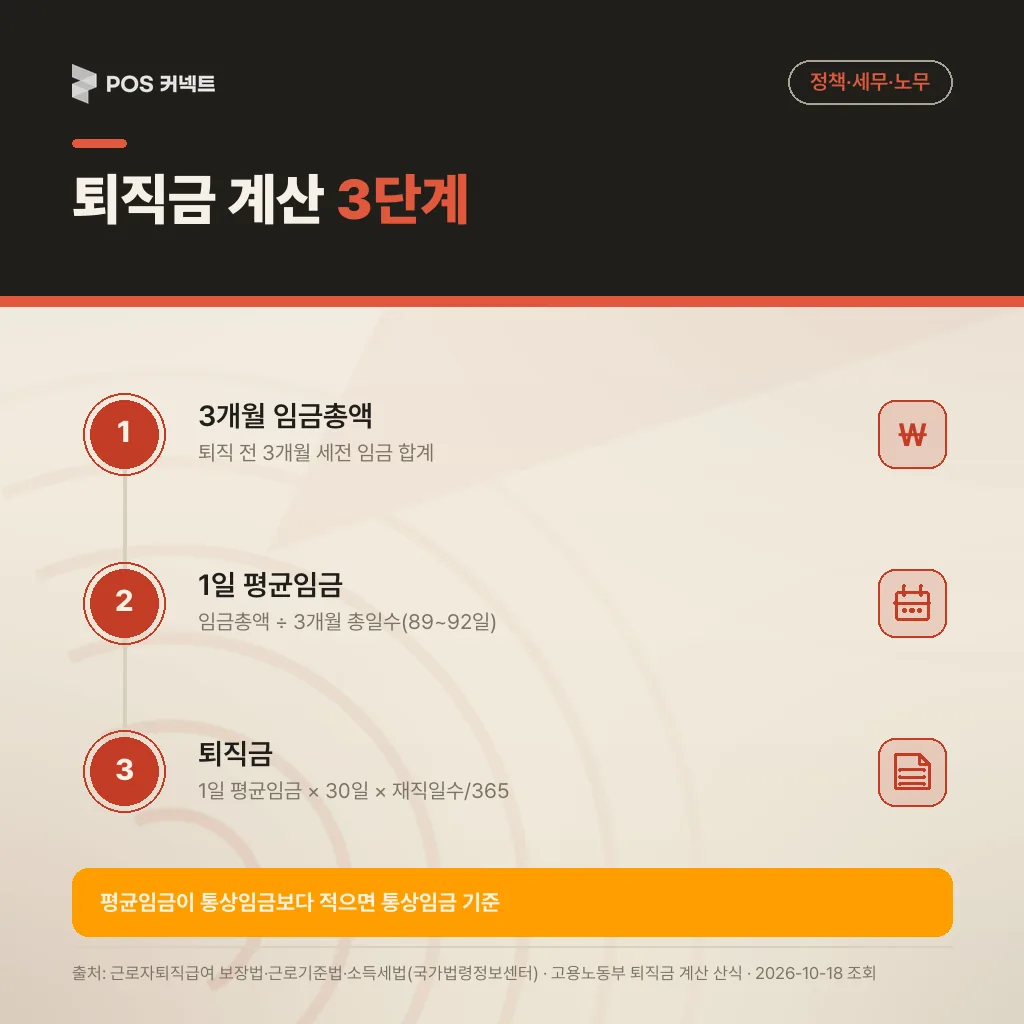
퇴직금은 평균임금 계산에서 시작합니다. 근로기준법 제2조 제1항 제6호에 따라 평균임금은 퇴직 전 3개월 임금총액을 그 기간의 총일수로 나눈 금액입니다. 계산 순서는 3개월 임금총액 → 1일 평균임금(총액 ÷ 총일수) → 퇴직금(1일 평균임금 × 30일 × 재직일수 ÷ 365)입니다.
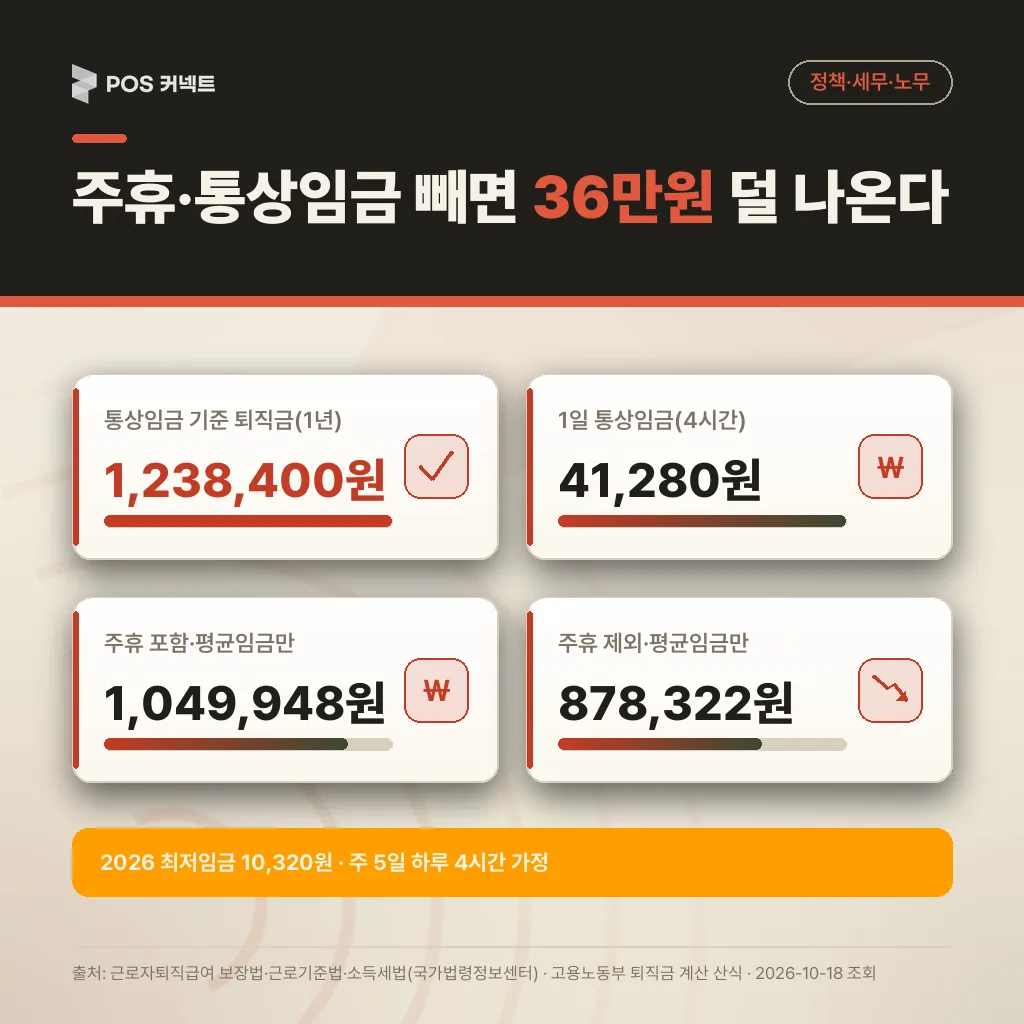
예시로 2026년 최저임금 시급 10,320원, 주 5일 하루 4시간(주휴 포함 월 104시간) 근무자가 1년 만에 퇴직하면 3개월 임금총액 3,219,840원, 92일로 나눈 1일 평균임금은 약 34,998원입니다. 그런데 1일 통상임금(시급×4시간)은 41,280원으로 더 크므로, 평균임금이 아니라 통상임금을 기준으로 계산해 퇴직금은 1,238,400원이 됩니다(근로기준법 제2조 제2항). 수습기간 등 시행령 제2조가 정한 기간은 산정에서 빼야 합니다.
주휴수당과 통상임금 비교를 빠뜨리면 수십만원이 모자랍니다
주휴수당은 임금이므로 3개월 임금총액에 반드시 포함해야 합니다. 같은 예시에서 주휴 4시간을 빼고 실제 근무시간만(월 87시간, 897,840원)으로 계산하면 1일 평균임금은 약 29,277원, 퇴직금은 약 878,322원으로 줄어 통상임금 기준 금액보다 약 36만원 적게 나옵니다. 주휴를 넣어도 통상임금 비교를 빠뜨리고 평균임금만 쓰면 약 1,049,948원으로 약 19만원이 모자랍니다. 이 차액은 알바생이 진정을 넣으면 그대로 미지급 퇴직금으로 남으니, 주휴 포함과 통상임금 비교 두 단계를 모두 거쳐야 합니다.
지급은 14일 안, 늦으면 연 20% 이자가 붙습니다
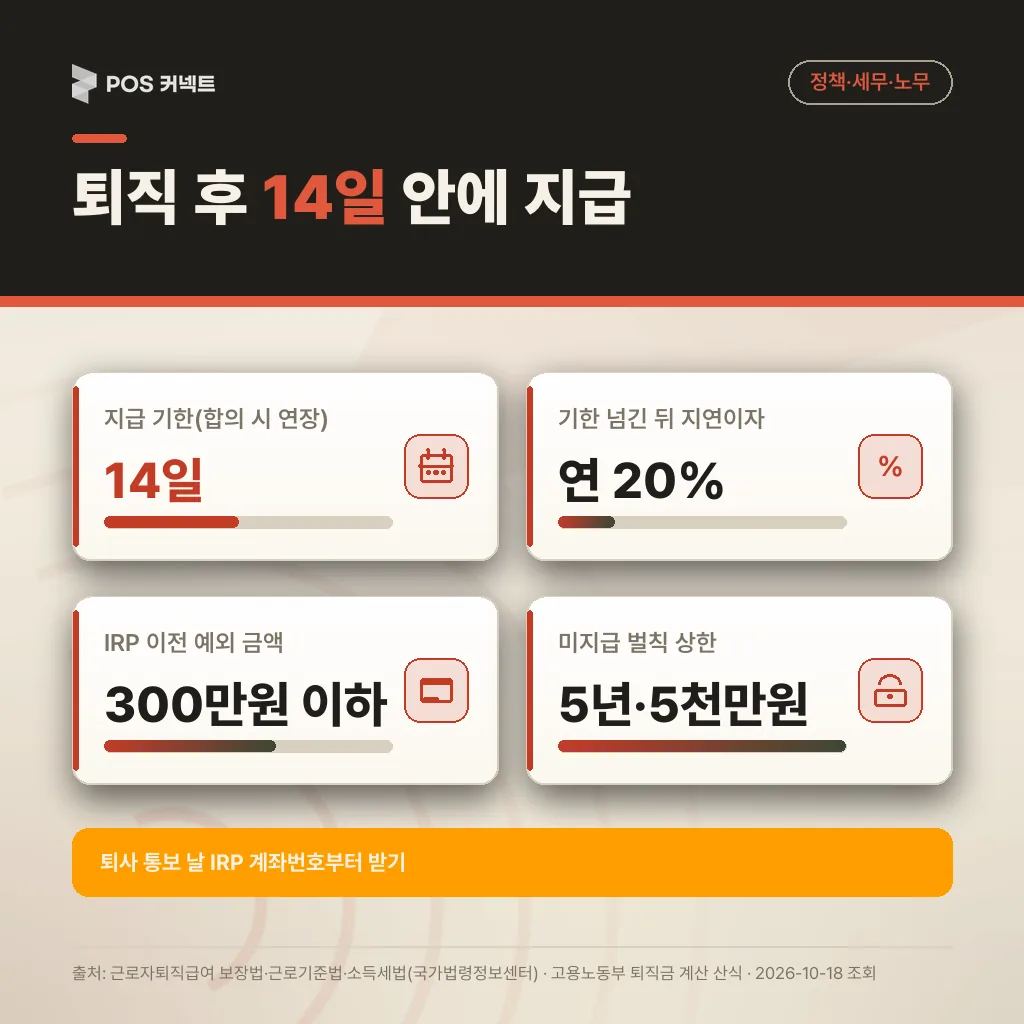
퇴직금은 퇴직일부터 14일 안에 지급해야 합니다(근로자퇴직급여 보장법 제9조 제1항). 특별한 사정이 있으면 당사자 합의로 늦출 수 있으나 날짜를 서면으로 남겨야 분쟁을 피할 수 있습니다. 지급은 원칙적으로 근로자 IRP 계좌로 이전하되, 퇴직급여가 300만원 이하이거나 55세 이후 퇴직 등의 경우는 예외입니다(시행령 제3조의2, 고용노동부 고시 제2026-65호). 14일이 지나면 그다음 날부터 연 20% 지연이자가 붙습니다(근로기준법 제37조). 여기서 더 나아가 끝내 지급하지 않으면 5년 이하 징역 또는 5천만원 이하 벌금에 처할 수 있습니다(퇴직급여법 제43조). 300만원을 넘는다면 퇴사 통보를 받은 날 바로 IRP 계좌번호를 받아 두는 것이 기한을 맞추는 데 도움이 됩니다.
포함 약정은 무효이고, 세금 0원이어도 서류는 남습니다
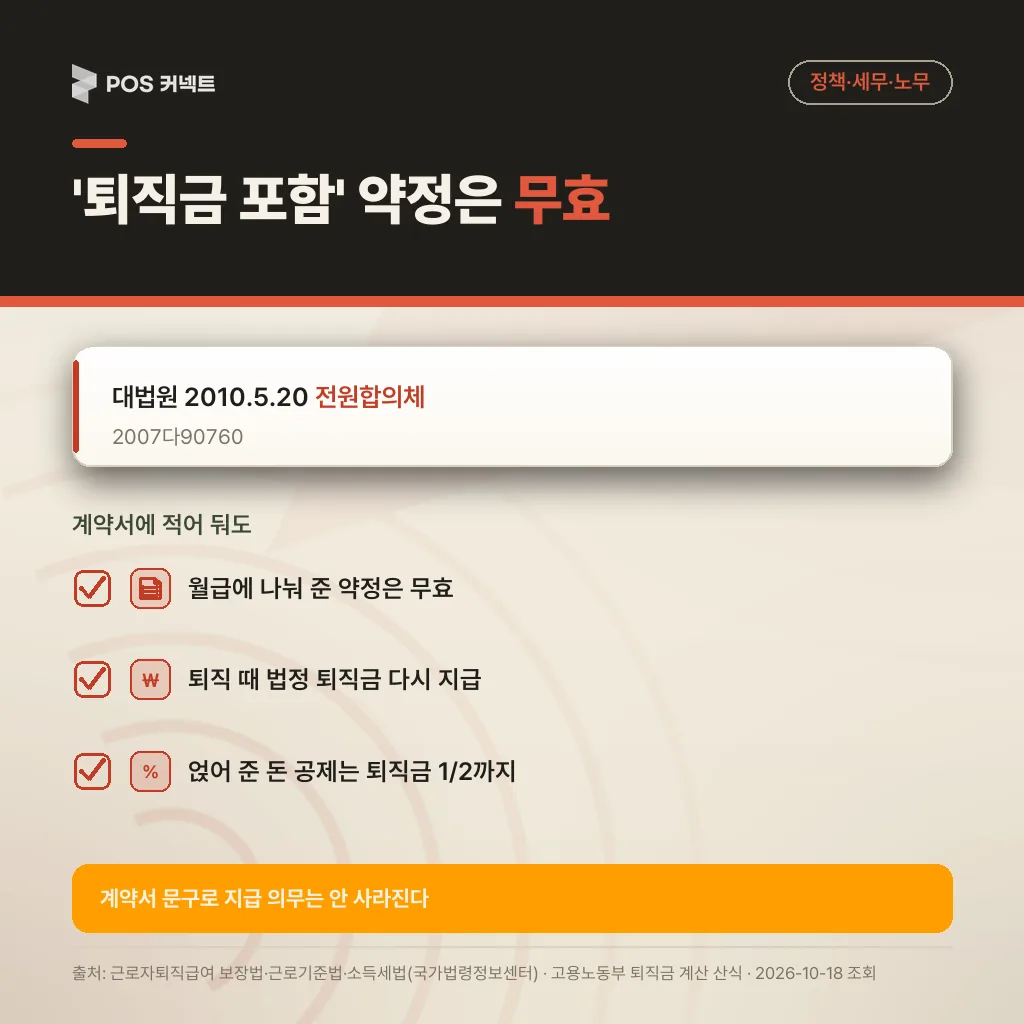
시급을 올려주며 “퇴직금 포함”이라고 계약서에 적어도 지급 의무는 없어지지 않습니다. 대법원은 2010년 5월 20일 전원합의체 판결(2007다90760)에서 이런 약정을 무효로 봤습니다. 매달 얹어 준 금액을 나중에 퇴직금에서 공제하려 해도 요건이 엄격하고, 인정되더라도 퇴직금의 1/2까지만 뺄 수 있습니다.
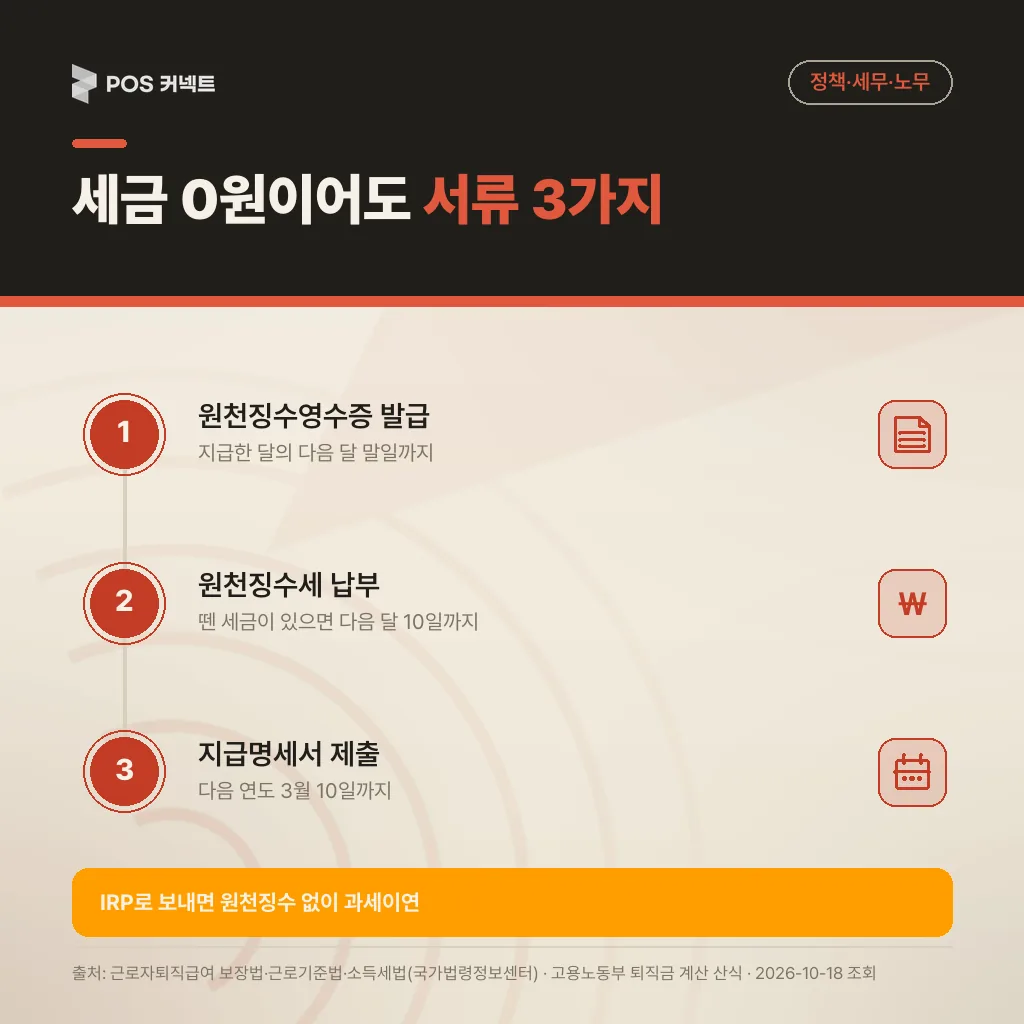
세금 처리도 잊지 말아야 합니다. 퇴직소득세는 소득세법 제146조에 따라 원천징수하지만 IRP로 보내면 과세를 미룹니다. 금액이 작으면 근속연수 공제(제48조)로 세금이 0원인 경우도 흔한데, 이때도 서류 의무는 남습니다. 원천징수영수증은 지급일 다음 달 말일까지, 원천징수세 납부는 다음 달 10일까지, 퇴직소득 지급명세서는 다음 연도 3월 10일까지 처리해야 합니다(제146조, 제128조, 제164조).
출처
자주 묻는 질문
- 알바가 중간에 주당 근무시간이 바뀌었으면 어떻게 판단하나요?
- 법은 "4주 평균 15시간 미만"만 제외 대상으로 정했을 뿐 기간별 계산법은 정하지 않아, 근무표를 들고 고용노동부 고객상담센터(1350)에 확인하는 것이 안전합니다.
- 퇴직금을 300만원 이하로 계좌이체가 아닌 현금으로 줘도 되나요?
- 300만원 이하이거나 55세 이후 퇴직 등 예외에 해당하면 IRP 계좌가 아니어도 되지만, 지급 사실을 남기려면 계좌이체를 권합니다.
- 미리 얹어 준 돈을 퇴직금에서 공제할 수 있나요?
- 요건이 인정돼도 공제는 퇴직금의 1/2까지만 가능하고, 월급에 퇴직금을 포함시키는 약정 자체는 무효입니다.