AI 에이전트 결제, 금융위 과제 4개와 가게 점검 5가지
한눈에 보는 핵심
- AI 에이전트 결제는 검토 단계입니다. 금융위원회는 2026년 6월 18일 업종 분류부터 AI의 책임·권한까지 규율체계를 검토하고, 준비가 끝나면 샌드박스로 단계적 검증을 하겠다고 밝혔습니다.
- 먼저 현실이 된 건 AI의 '대리 실행'입니다. 금리인하요구권 대리 서비스에 약 407만명이 신청했고, 금융위는 개인사업자까지 마이데이터 대상을 넓히는 방안을 추진합니다.
- 가게가 지금 할 일은 결제 접점 보안 점검입니다. 2026년 9월 16일 금융위 회의는 보안이 약한 가맹점을 거쳐 PG사를 노리는 우회 공격이 빈발한다고 짚었습니다.
손님이 휴대폰에 “내일 저녁 6시, 4명, 그 고깃집 예약하고 결제까지 해줘”라고 말하는 장면을 떠올려 보세요. 결제 버튼을 누른 건 손님일까요, 손님의 AI일까요?
AI 에이전트 결제는 아직 규칙이 정해지지 않은 단계이고, 금융위원회가 그 규칙을 만들 과제 4개를 공개한 상태입니다. 그래서 가게가 지금 할 일은 새 장비를 들이는 쪽이 아니라 이미 연결된 결제 접점의 보안을 점검하는 쪽입니다.
1. AI 에이전트 결제, 지금 어디까지 왔나요?
AI 에이전트 결제는 제도로 허용된 서비스가 아니라, 금융위원회가 규율체계를 검토하겠다고 밝힌 단계입니다. 시행일도, 허용 범위도 아직 발표되지 않았습니다.
AI 에이전트란 사람이 목표만 말하면 스스로 정보를 찾고 판단해 다음 행동까지 실행하는 AI를 말합니다. 추천에서 멈추지 않고 가입이나 결제 버튼까지 누르는 것이 기존 챗봇과 다른 점입니다.
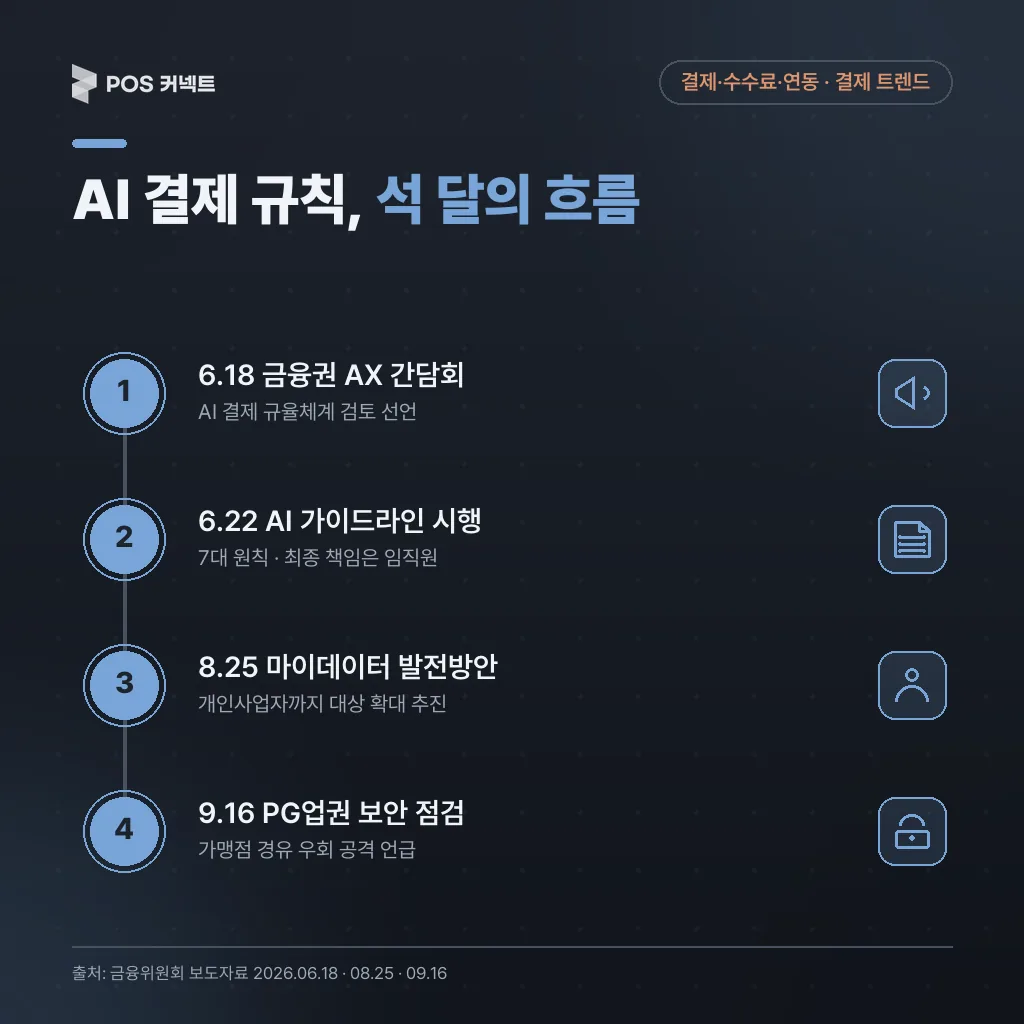
흐름은 석 달 동안 세 번의 발표로 이어졌습니다.
| 날짜 | 금융위원회 발표 | 가게와의 거리 |
|---|---|---|
| 2026-06-18 | 금융권 AX 현장 간담회 · AI 가이드라인 개정안 | AI 결제 규칙을 만들겠다는 선언 |
| 2026-06-22 | 금융분야 인공지능 가이드라인 시행 | 금융회사·핀테크 대상 자율규제 |
| 2026-08-25 | 마이데이터 발전방안 | 개인사업자도 대상 확대 추진 |
| 2026-09-16 | PG업권 보안 리스크 점검 회의 | 가맹점 접점 공격을 직접 언급 |
출처: 금융위원회 보도자료(2026년 9월 17일 확인)
6월 간담회에는 신한카드·BC카드·네이버파이낸셜·카카오페이·비바리퍼블리카가 참석했습니다. 발제에서는 상품 추천부터 실제 결제까지 해주는 ‘에이전틱 페이’로 나아간 해외 사례가 논의됐습니다. 사장님 가게 단말기와 매일 연결되는 회사들이 이미 같은 테이블에 앉아 있다는 뜻입니다.
2. 금융위가 풀겠다는 과제는 4개입니다
권대영 금융위원회 부위원장은 AI 시대 금융의 새 틀을 위해 풀어야 할 과제로 4가지를 꼽았습니다. 순서대로 보면 결제에 닿는 규칙은 두 번째 과제에 들어 있습니다.
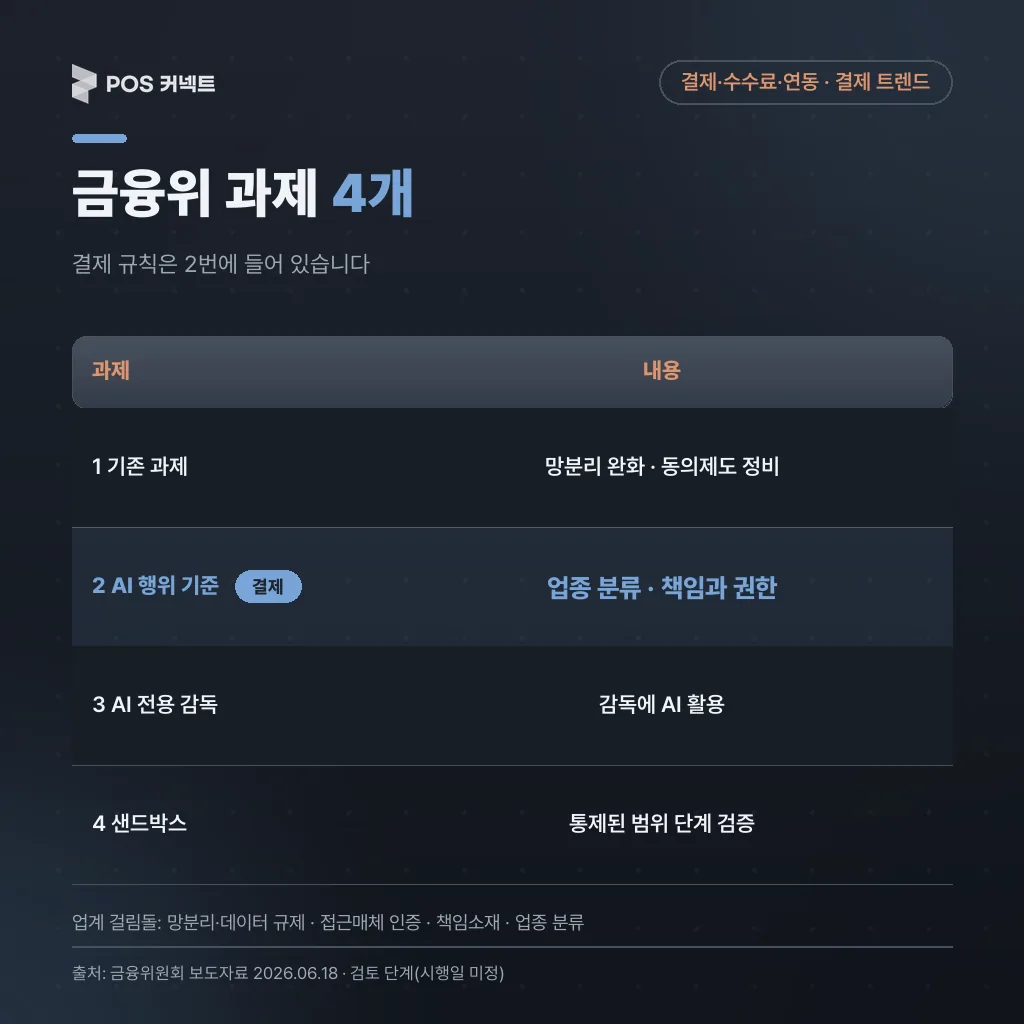
- 기존 과제 속도 내기 — 보안용 망분리 긴급 완화, AI 학습을 막는 개인신용정보 동의제도와 데이터 가명처리 규제 정비
- AI의 행위 기준 세우기 — 가이드라인 개정에 이어, AI 에이전트가 추천·가입·결제까지 맡는 만큼 업종 분류부터 책임과 권한까지 규율체계 검토
- AI 전용 감독방안 — AI의 신뢰성·책임소재 문제에서 소비자를 보호하려고 감독에도 AI를 활용
- 샌드박스 테스트 — 준비가 끝나는 대로 통제된 범위에서 단계적으로 검증
업계가 털어놓은 걸림돌도 같은 보도자료에 적혀 있습니다. 망분리·데이터 규제, 접근매체 인증, 책임소재, 업종 분류입니다. 참석사들은 내부 업무에는 AI 에이전트를 쓰고 있지만, 손님을 상대하는 서비스에는 이 네 가지 불확실성 때문에 적극 도입하지 못한다고 설명했습니다.
6월 22일부터 시행된 가이드라인에는 ‘보조수단성’ 원칙이 있습니다. 현 단계에서 AI는 업무의 보조수단이고, 최종 의사결정과 책임은 임직원이 진다는 내용입니다. 핀테크 같은 비금융회사도 AI 결과가 금융거래에 영향을 주면 적용 대상입니다. 금융위는 하반기부터 TF를 꾸려 AI 에이전트 시범사업 운영방안을 검토할 계획이라고 밝혔고, 9월 17일 기준 TF 출범 보도자료는 아직 올라오지 않았습니다.
3. 먼저 현실이 된 건 AI의 ‘대리 실행’입니다
결제보다 한발 앞서 굴러가는 건 AI가 사람 대신 금융 권리를 행사하는 서비스입니다. 2025년 12월 혁신금융서비스로 지정된 금리인하요구권 대리실행이 대표적입니다.
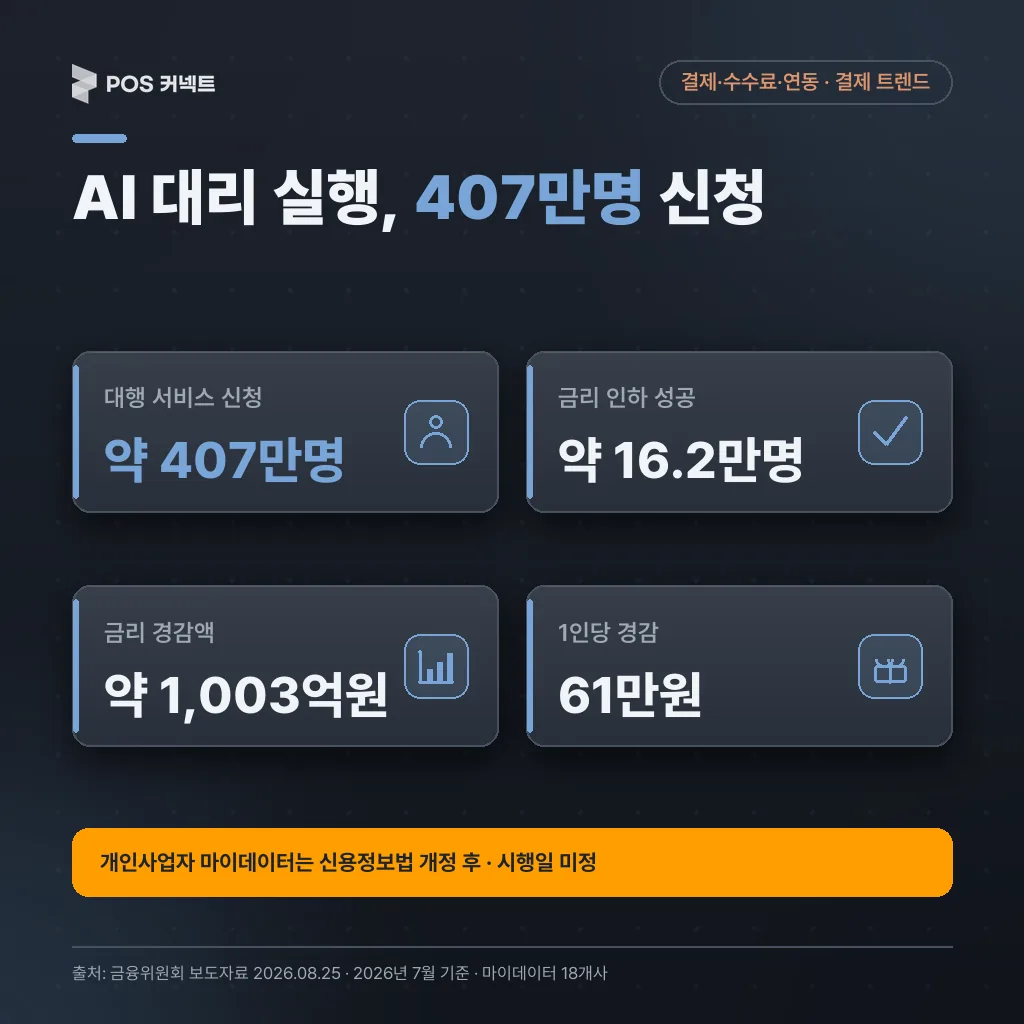
금융위원회 8월 25일 보도자료에 따르면 18개 마이데이터 사업자가 이 서비스를 운영합니다. 2026년 7월 기준 약 407만명이 신청했고, 약 16.2만명이 금리를 낮춰 약 1,003억원을 아꼈습니다. 1인당 61만원입니다.
금융위는 이 성과를 근거로 대리 행사 범위를 넓히는 제도개선을 추진합니다. 후보로 거론된 권리는 채무조정요구권, 보이스피싱 피해구제 신청, 각종 정책자금 신청, 대환대출 신청 등입니다. 보도자료 표현이 “포함될 수 있다”라 아직 확정된 목록은 아닙니다.
사장님께 더 직접적인 대목은 대상 확대입니다. 지금 마이데이터는 ‘개인’만 대상인데, 이를 ‘모든 신용정보주체’로 넓혀 개인사업자와 소상공인도 받을 수 있게 하겠다는 방안입니다. 흩어진 금융·상거래·공공정보를 한 번에 관리하는 기반도 함께 만든다고 했습니다.
다만 신용정보법 개정이 필요한 일이라 시행일은 없습니다. 금융위는 법 개정 전이라도 요건을 갖춘 사업자는 혁신금융서비스로 시범운영하는 방안을 고려하겠다고 밝혔습니다.
4. 결제를 AI가 누르면 가게에 닿는 칸은 3곳입니다
AI가 결제를 누를 때 가게에 닿는 지점은 승인 확인, 분쟁 책임, 가게 정보 3곳입니다. 앞의 두 곳은 금융위 스스로 검토 과제로 올린 지점이고, 세 번째는 흐름에서 읽히는 전망입니다.
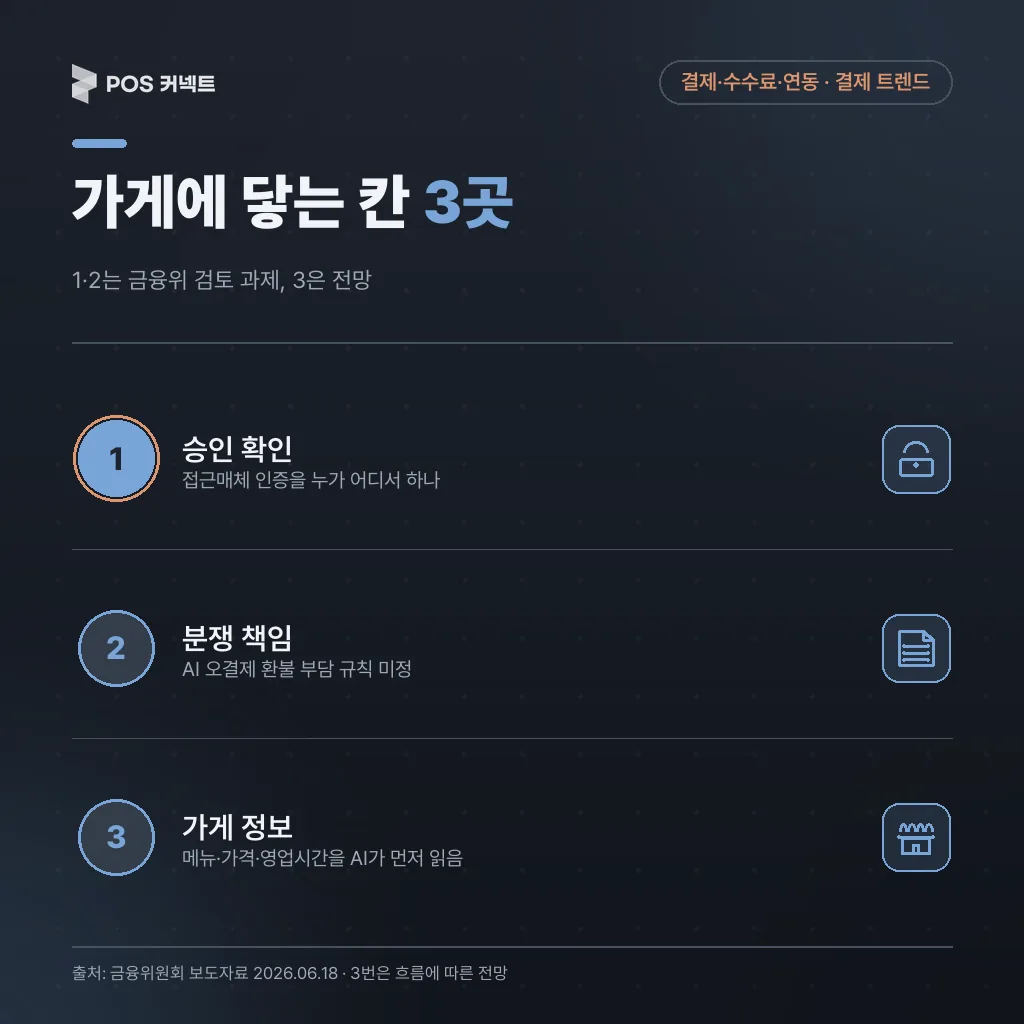
첫째, 누가 결제를 승인했는지 확인하는 방식입니다. 업계가 걸림돌로 꼽은 ‘접근매체 인증’이 이 칸입니다. 지금은 카드를 꽂거나 휴대폰 화면에서 본인이 인증합니다. 사람 대신 소프트웨어가 결제를 넣는 구조라면 인증을 어디서 어떻게 할지부터 새로 정해야 합니다.
얼굴 인증처럼 사람 쪽 인증 수단이 바뀌는 흐름은 토스 페이스페이 37만 가맹점, 준비할까 기다릴까에 정리해 뒀습니다. 그쪽이 ‘어떻게 확인하나’라면 이 글은 ‘누가 누르나’를 다룹니다.
둘째, 결제가 잘못됐을 때 책임이 가는 곳입니다. 손님이 “내가 시킨 게 아니라 AI가 잘못 눌렀다”고 할 때 환불 부담이 어디로 가는지는 아직 정해진 규칙이 없습니다. 금융위가 ‘AI의 책임과 권한’을 검토 과제로 둔 것 자체가 그 증거입니다. 규칙이 나오기 전까지 가게는 지금의 취소·이의신청 절차를 그대로 따르게 됩니다. 그 경로는 카드 정산 오류, 어디에 말해야 하나요에 있습니다.
셋째, 가게 정보를 읽는 주체입니다. AI가 추천부터 결제까지 한 번에 처리한다면 손님보다 먼저 AI가 메뉴·가격·영업시간을 읽고 고릅니다. 이 부분은 금융위 발표가 아니라 전망입니다. 플레이스와 포스에 올린 가격이 서로 다르면 사람은 전화로 묻지만 AI는 틀린 값으로 주문을 넣을 수 있습니다.
5. 지금 할 일은 결제 접점 보안 점검 5가지입니다
AI 결제 규칙을 기다리는 동안 가게가 바로 할 수 있는 일은 이미 연결된 결제 접점의 보안 점검입니다. 9월 16일 금융위 회의가 가맹점을 직접 언급했기 때문입니다.
금융위원회 유영준 디지털금융정책관 주재로 열린 프런티어 AI 상황대응반 6차 회의 보도자료에는 이런 문장이 있습니다. PG사 자체의 보안취약점뿐 아니라 “상대적으로 보안이 취약한 가맹점의 보안취약점을 악용한 우회 공격도 빈발”한다는 것입니다. PG사는 카드사와 가맹점 사이에서 결제를 중계하는 회사라 이름·생년월일·결제정보를 함께 처리합니다.
회의에서는 카드정보가 유출되면 카드사와 신속히 공유해 이상거래탐지시스템(FDS)에 등록하고, 카드 재발급과 소비자 피해 전액보상까지 이어져야 한다는 논의가 나왔습니다. 공격 경로가 가게라면 그 뒷수습은 손님 불신으로 돌아옵니다.
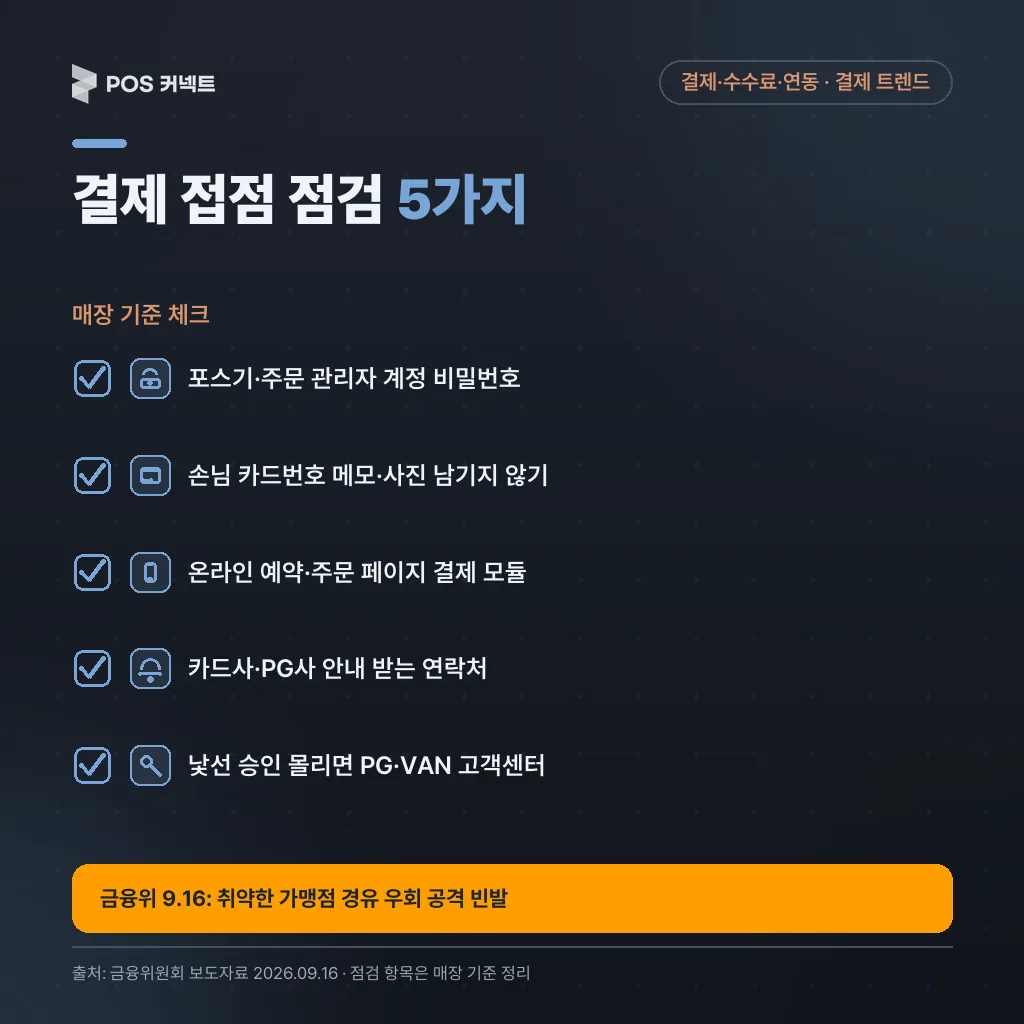
보도자료가 짚은 ‘가맹점 접점’을 매장 기준으로 옮기면 점검 항목은 다섯입니다.
- ✅ 포스기·주문 관리자 계정 — 초기 비밀번호 그대로인지, 퇴사 직원 계정이 살아 있는지
- ✅ 전화·수기 결제 메모 — 손님 카드번호를 종이·사진·단체 대화방에 남기지 않기
- ✅ 온라인 예약·주문 페이지 — 결제 모듈 관리 주체와 마지막 업데이트 날짜 확인
- ✅ 연락처 최신화 — 카드사·PG사 유출·재발급 안내를 받는 번호와 이메일이 지금 쓰는 것인지
- ✅ 낯선 승인·취소 연속 — 모르는 승인 알림이 몰리면 결제를 더 받기 전에 PG사·VAN사 고객센터부터
PG 수수료가 청구서에서 어떻게 분리되는지, 우리 가게가 어느 PG에 묶여 있는지는 PG 수수료, 이제 청구서에 따로 찍힙니다에서 먼저 확인하실 수 있습니다. 거래하는 PG사 이름을 알아야 5번 항목의 전화도 바로 걸 수 있습니다.
이번 주에 해둘 것
- ✅ 관리자 계정부터 — 포스기와 온라인 주문 관리 화면 비밀번호를 오늘 바꿉니다
- ✅ 결제사 연락처 적어두기 — 카운터 안쪽에 PG사·VAN사 고객센터 번호를 붙여둡니다
- ✅ 가격 한 줄 맞추기 — 플레이스·배달앱·포스의 메뉴 가격이 같은지 한 번 대조합니다
AI가 결제를 누르는 날이 오더라도 그 결제가 흘러가는 길은 지금 가게에 깔린 포스와 단말기입니다.
포스커넥트는 매장 상황에 맞는 POS·단말기·테이블오더 선택을 돕는 브랜드입니다.
이 글은 금융위원회 보도자료(2026년 6월 18일·8월 25일·9월 16일) 원문을 2026년 9월 17일 기준으로 정리했습니다. 발표 내용은 검토·추진 단계라 세부 기준과 시행 시기는 달라질 수 있으니, 결제 관련 결정 전에는 금융위원회와 거래 카드사·PG사 공지를 확인하시기 바랍니다.
자주 묻는 질문
- AI 에이전트 결제는 언제부터 되나요?
- 정해진 시행일은 없습니다. 금융위원회는 2026년 6월 규율체계 검토와 샌드박스 단계적 검증 계획을 밝힌 단계이고, 하반기 TF에서 시범사업 운영방안을 검토할 예정입니다.
- 개인사업자 마이데이터는 지금 신청할 수 있나요?
- 아직 아닙니다. 대상을 개인사업자로 넓히려면 신용정보법 개정이 필요하고, 금융위는 개정안을 마련해 입법을 추진한다고 밝혔습니다.
- AI 결제를 받으려면 단말기를 바꿔야 하나요?
- 지금 바꿀 근거는 없습니다. 인증 방식과 책임 규칙이 정해지지 않았기 때문에, 발표된 기준이 나온 뒤 판단해도 늦지 않습니다.