카드매출 세액공제 1.3%·한도 1천만원, 내 몫 계산법
한눈에 보는 핵심
- 대상은 소비자 상대 업종의 개인사업자이고, 직전 연도 공급가액이 사업장 기준 10억원을 넘으면 빠집니다. 법인은 대상이 아닙니다.
- 2026년 공급분은 발행금액의 1.3%, 연 1,000만원까지 공제됩니다. 2027년부터는 정부안대로면 1.2%·연 500만원으로 바뀌는데, 아직 국회 통과 전입니다.
- 신고서 '신용카드매출전표등 발행공제 등'란에 적고, 발행금액 집계표를 붙입니다. 공제액이 낼 부가세보다 크면 넘는 부분은 환급되지 않고 사라집니다.
부가세 신고서를 넘기다 보면 경감·공제세액 칸에 “신용카드매출전표등 발행공제”라는 줄이 있습니다. 세무대리인이 채워 주니 지나치기 쉬운데, 카드 매출이 많은 가게라면 1년에 수백만원이 오가는 줄입니다.
카드매출 세액공제는 소매·음식·숙박처럼 소비자를 상대하는 개인사업자가 카드·현금영수증 등으로 받은 매출의 1.3%를 부가세에서 빼 주는 제도이고, 2026년 공급분까지는 연간 1,000만원이 한도입니다. 업종은 공제율이 아니라 대상 여부만 가르고, 실제로 받는 돈은 결제 수단 구성과 납부세액이 정합니다.
1. 내 업종은 대상일까요? 소비자 상대 개인사업자면 됩니다
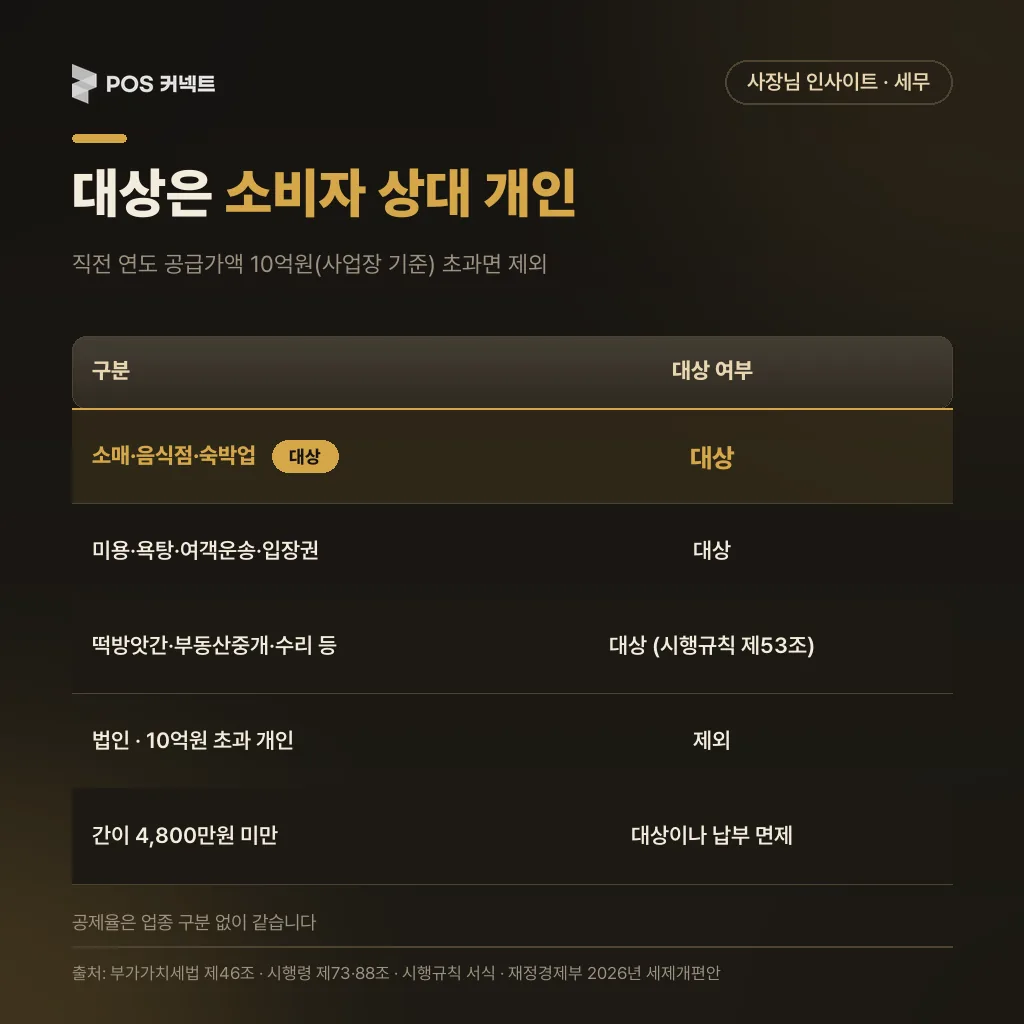
대상은 주로 사업자가 아닌 소비자에게 파는 업종의 개인사업자입니다. 부가가치세법 제46조 제1항은 법인사업자와, 직전 연도 공급가액 합계가 10억원을 넘는 개인사업자를 뺍니다. 시행령 제88조 제3항은 이 10억원을 사업장 기준으로 잰다고 정합니다.
소비자 상대 업종의 범위는 시행령 제73조 제1항과 시행규칙 제53조에 적혀 있습니다.
| 구분 | 조문에 열거된 업종(일부) |
|---|---|
| 시행령 제73조 제1항 | 소매업, 음식점업(다과점 포함), 숙박업, 미용·욕탕 및 유사 서비스업, 여객운송업, 입장권 발행 사업 |
| 시행규칙 제53조 | 떡방앗간, 양복·양장·양화점, 운수업·주차장, 부동산중개업, 예술·스포츠·여가 서비스업, 수리 및 기타 개인서비스업 |
| 그 밖 | 직전 연도 공급대가 4,800만원 미만이거나 개업 첫 과세기간인 간이과세자 |
도매업이나 사업자 상대 제조업처럼 세금계산서를 주로 끊는 업종은 이 표에 없습니다. 간이과세자 쪽은 함정이 하나 있습니다. 연 공급대가 4,800만원 미만이면 부가세 납부의무 자체가 면제(법 제69조)라 공제를 써먹을 세금이 없습니다.
“내 업종은 얼마까지 받나요?”라는 질문의 답은 그래서 업종마다 같습니다. 2021년 6월 30일 이전에는 음식점·숙박업 간이과세자에게 2.6%를 따로 줬지만, 현행 신고서 작성방법상 2021년 7월 1일 이후 공급분은 업종 구분 없이 같은 공제율입니다.
2. 공제율과 한도는 얼마인가요? 2026년은 1.3%·연 1,000만원입니다
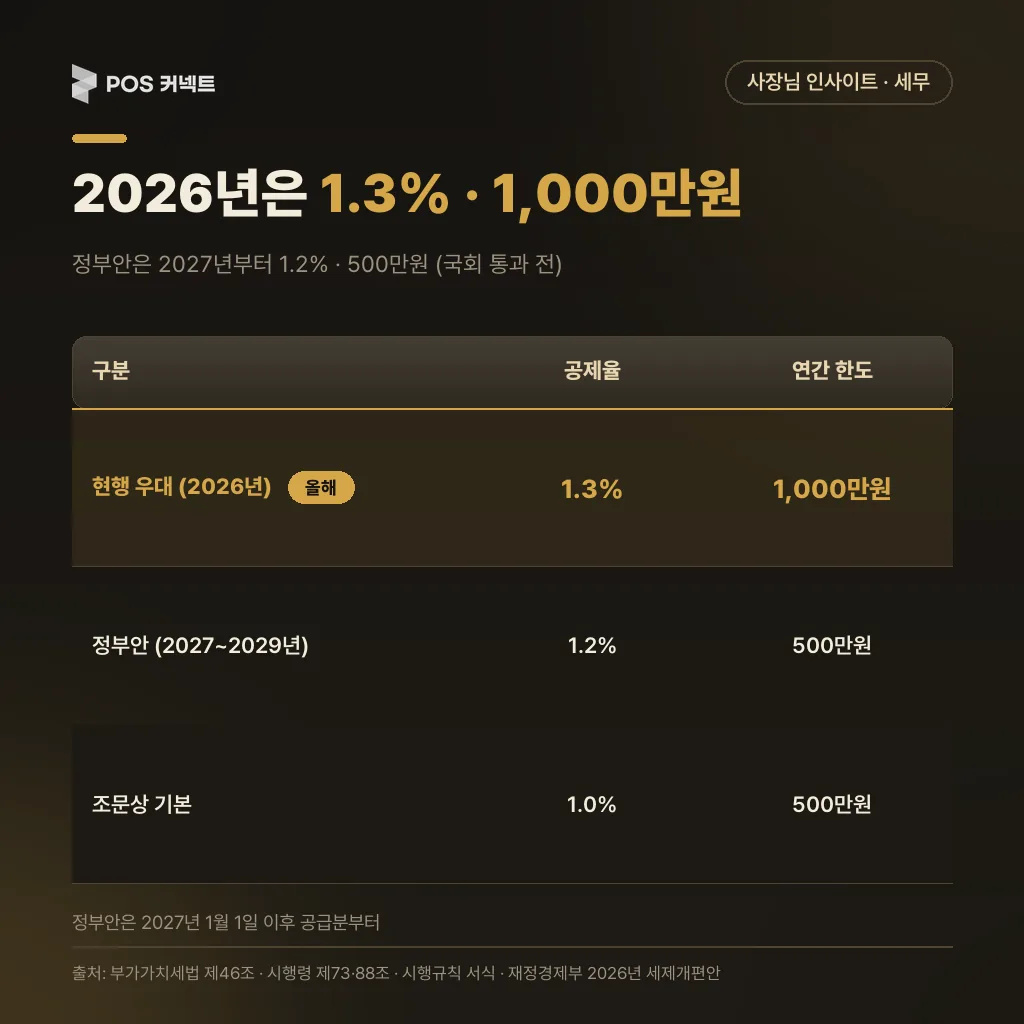
2026년 12월 31일까지 공급분은 발행금액의 1.3%를 공제하고, 연간 한도는 1,000만원입니다. 부가가치세법 제46조 제1항 제3호의 문장 그대로이고, 기본값은 1%·연 500만원인데 괄호 속 우대 조항이 올해 말까지 살아 있는 구조입니다.
내년부터가 문제입니다. 재정경제부가 8월 3일 발표한 2026년 세제개편안은 이 우대를 3년 연장하되 숫자를 줄였습니다.
| 구분 | 공제율 | 연간 한도 | 적용 |
|---|---|---|---|
| 현행 우대 (2026년 공급분) | 1.3% | 1,000만원 | 법 제46조 |
| 정부안 (2027~2029년 공급분) | 1.2% | 500만원 | 국회 통과 전 |
| 조문상 기본 (우대 종료 시) | 1.0% | 500만원 | 법 제46조 |
정부안 문답자료는 개정 취지를 “코로나 등으로 한시 도입한 우대공제를 정상화하되 소상공인 신용카드 수수료 부담 등 고려”라고 적었습니다. 세제개편안 전체 흐름과 의제매입세액공제 쪽 변화는 의제매입세액공제는 유지, 카드매출 공제 축소안에서 따로 짚었습니다.
3. 내 몫은 이렇게 계산합니다: 발행금액 × 1.3%, 단 낼 세금까지만
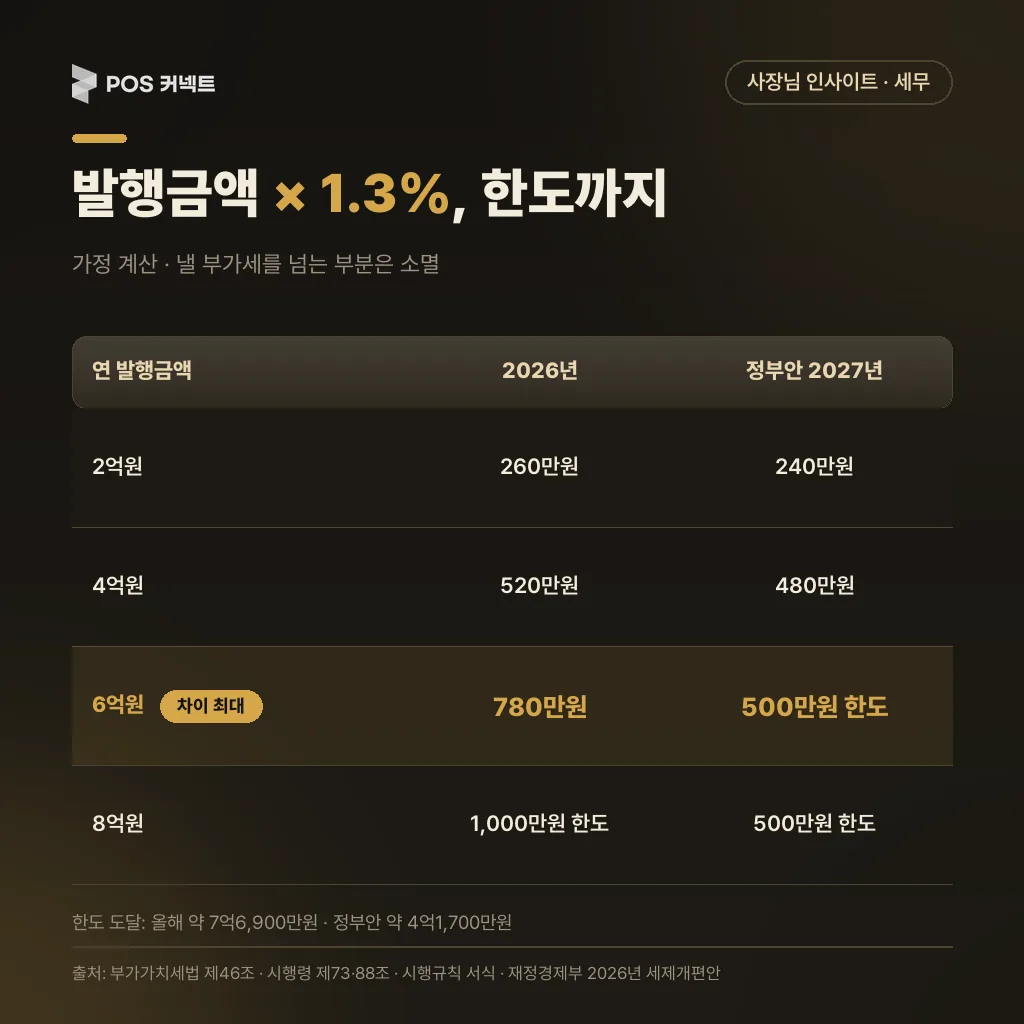
카드매출 세액공제 금액은 카드·현금영수증 등 발행금액에 공제율을 곱한 값과 연간 한도 중 작은 쪽입니다. 발행금액은 부가세가 포함된 결제 금액(공급대가) 기준입니다.
가정으로 연 발행금액별 공제액을 계산해 보면 다음과 같습니다.
| 연 카드·현금영수증 발행금액 | 2026년 공급분 (1.3%·한도 1,000만) | 정부안 2027년 (1.2%·한도 500만) |
|---|---|---|
| 2억원 | 260만원 | 240만원 |
| 4억원 | 520만원 | 480만원 |
| 6억원 | 780만원 | 500만원 (한도) |
| 8억원 | 1,000만원 (한도) | 500만원 (한도) |
한도에 닿는 지점도 계산됩니다. 올해는 연 발행금액 약 7억6,900만원부터 한도에 걸리고, 정부안이 통과되면 약 4억1,700만원부터 걸립니다. 연 4~8억원 구간 가게가 내년에 체감 차이가 가장 큽니다.
여기서 멈추면 안 됩니다.
법 제46조 제2항은 공제액이 공제 전 납부할 세액보다 크면 넘는 부분은 없는 것으로 본다고 정합니다. 식자재 매입이 많아 1기 납부세액이 150만원인 가게가 공제액 260만원을 계산했다면, 150만원까지만 깎이고 110만원은 환급 없이 소멸합니다. 한도도 ‘연간’이라, 그해 16월분을 신고하는 7월과 712월분을 신고하는 다음 해 1월의 공제액을 합쳐서 보는 것으로 안내됩니다. 7월 신고에서 쓴 금액이 크다면 1월 신고 때 남은 한도는 세무대리인과 확인하세요.
4. 신고서 어디에 적나요? ‘신용카드매출전표등 발행공제 등’란입니다
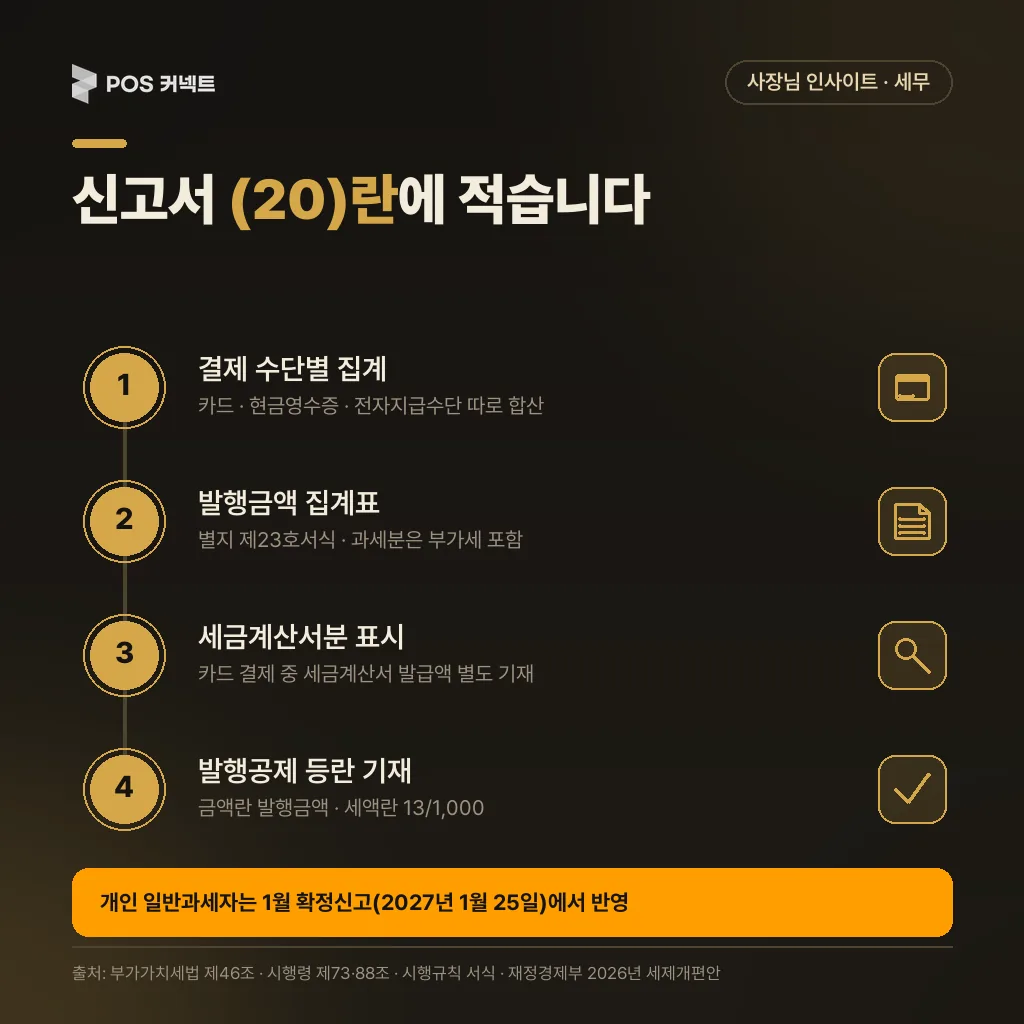
일반과세자는 부가세 신고서(시행규칙 별지 제21호서식) 경감·공제세액의 ‘신용카드매출전표등 발행공제 등’란, 현행 서식 기준 (20)란에 적습니다. 금액란에는 카드 발행금액과 전자화폐 수취금액을, 세액란에는 그 13/1,000을 씁니다.
실무 순서는 네 단계입니다.
- 매출 집계 — 신용·직불·기명식 선불카드, 현금영수증, 직불·기명식 선불전자지급수단을 따로 합산합니다.
- 집계표 작성 — 신용카드매출전표등 발행금액 집계표(별지 제23호서식)에 과세·면세·봉사료를 나눠 적고, 과세분은 부가세 포함 금액으로 씁니다.
- 세금계산서 중복 표시 — 카드 결제분 중 세금계산서를 따로 끊어 준 금액은 집계표 하단 칸에 적습니다.
- 신고서 기재 — 금액란·세액란을 채우고 한도와 납부세액을 넘지 않는지 확인합니다.
간이과세자는 간이과세자 신고서 작성방법상 (22)란에 같은 방식으로 씁니다. 홈택스 신고 화면에서도 집계표를 바로 작성할 수 있습니다.
개인 일반과세자는 10월에 예정고지서로 내기 때문에 이 공제는 보통 1월 확정신고에서 반영됩니다. 2026년 7~12월분 확정신고 기한은 2027년 1월 25일(월)입니다. 예정고지 대상과 신고 전환 요건은 글294 부가세 예정고지 10월 26일, 대상 4갈래와 신고 전환법 (2026-10-05 발행 예정)에 정리했습니다.
카드사별 매출 합계를 한 번에 뽑는 방법은 카드매출 조회, 세 값만 뽑으면 끝납니다를 참고하세요.
5. 카드매출 세액공제는 결제 수단 구성이 금액을 정합니다
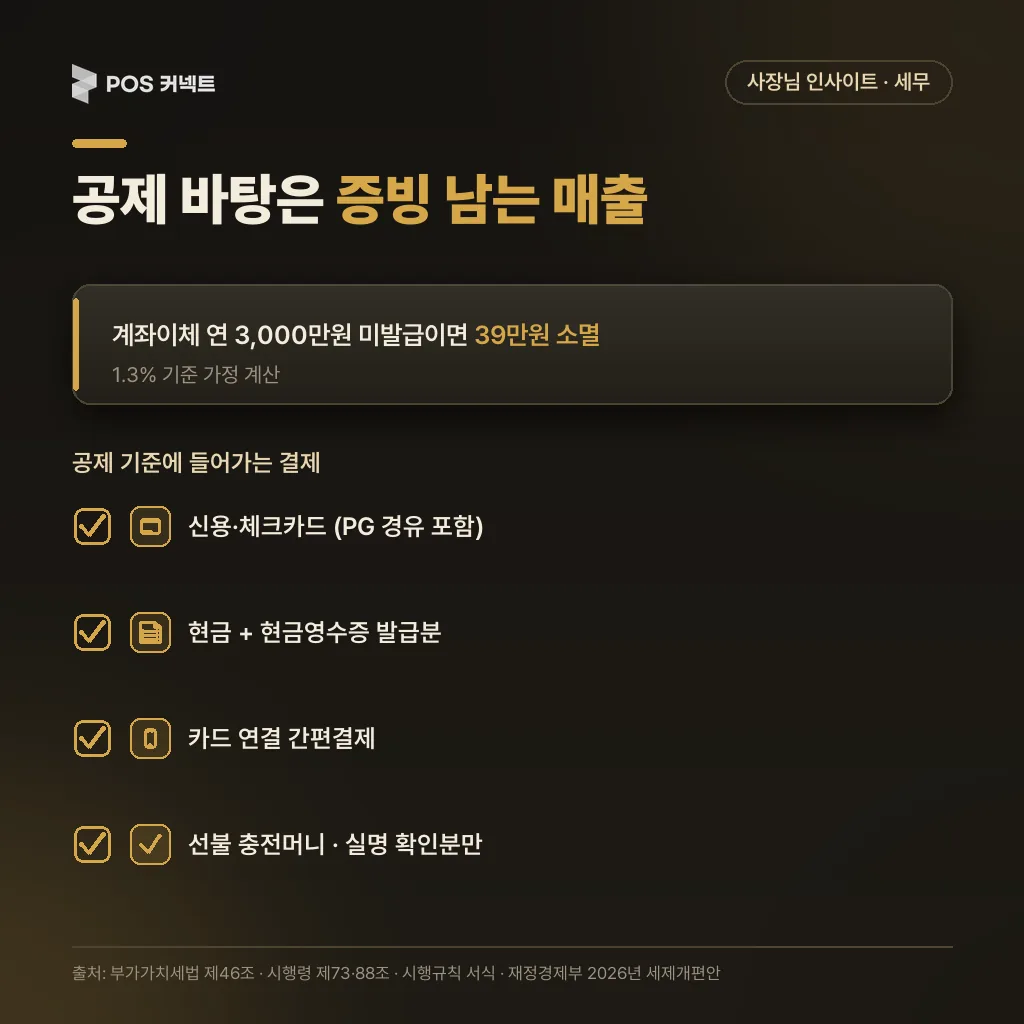
공제 기준은 증빙이 남는 매출뿐이라, 같은 매출 1억원이라도 결제 수단 구성에 따라 공제액이 달라집니다. 시행령 제88조 제4항이 열거한 증빙에 들어가지 않는 매출은 1.3%를 곱할 바탕이 없습니다.
| 결제 수단 | 공제 기준 포함 | 조건 |
|---|---|---|
| 신용·체크카드 (PG 경유 포함) | 포함 | — |
| 현금 + 현금영수증 발급 | 포함 | 현금영수증 발급분만 |
| 간편결제 (카드 연결) | 포함 | 결제대행업체 통한 카드전표 |
| 선불 충전머니·선불카드 | 포함 | 실제 명의가 확인되는 것만 |
| 현금·계좌이체 (영수증 미발급) | 미포함 | 증빙 없음 |
점심 피크에 계좌이체로 받은 단체 주문 30만원은 현금영수증을 끊지 않으면 공제 바탕에서 통째로 빠집니다. 연 3,000만원이 이렇게 흘러가면 1.3% 기준 39만원이 사라지는 셈입니다. 현금 매출을 공제 대상으로 돌리는 발급 경로는 현금영수증 발급 3가지 경로, 번호 없으면 5일 안에에 있습니다.
배달앱 같은 중개 플랫폼 결제분은 시행령 제88조 제1항 제2호 요건, 즉 통신판매업자로서 플랫폼이 국세청에 내는 월별 거래 명세로 결제가 확인되는 경우에 포함됩니다. 간편결제가 카드와 다르게 정산되는 지점은 간편결제 정산, 카드와 다른 3가지·조회 화면 2곳에서 확인할 수 있습니다.
결국 포스와 카드단말기에서 결제 수단별 매출이 깔끔하게 나뉘어 찍히는 매장일수록 집계표 작성도, 빠진 매출 찾기도 빨라집니다.
이번 달에 할 일 3가지
- 지난해 사업장 공급가액이 10억원 이하인지, 내 업종이 시행령 제73조 표에 있는지 확인합니다.
- 1~9월 카드·현금영수증·간편결제 발행금액을 합산해 연간 예상 공제액과 한도 도달 여부를 계산합니다.
- 영수증 없이 받는 현금·계좌이체 매출이 있다면 현금영수증 발급 습관부터 바꿉니다.
포스커넥트는 매장 상황에 맞는 POS·단말기·테이블오더 선택을 돕는 브랜드입니다.
이 글은 2026년 10월 4일 기준 부가가치세법·시행령·시행규칙 원문과 재정경제부 2026년 세제개편안을 근거로 했고, 공제액 표는 가정 계산입니다. 세제개편안은 국회 심의로 바뀔 수 있으니 구체적인 신고는 관할 세무서 또는 세무대리인과 확인하시기 바랍니다.
자주 묻는 질문
- 카드매출 세액공제는 법인도 받을 수 있나요?
- 받을 수 없습니다. 부가가치세법 제46조 제1항이 법인사업자를 대상에서 명시적으로 뺍니다.
- 공제액이 낼 부가세보다 많으면 환급되나요?
- 환급되지 않습니다. 공제 전 납부할 세액을 넘는 부분은 없는 것으로 보기 때문에, 납부세액이 0원이 되는 지점에서 공제도 멈춥니다.
- 2027년부터 한도가 500만원으로 확정됐나요?
- 아직 정부안입니다. 국회를 통과하면 2027년 1월 1일 이후 공급분부터 1.2%·연 500만원이 적용되고, 2026년 공급분은 지금 조문대로 1.3%·연 1,000만원입니다.