신용카드 수수료 0.4%만 믿고 있다가 놓치는 매장 평균 요율
한눈에 보는 핵심
- 영세 구간은 신용 0.40%·체크 0.15%로, 둘이 섞이면 평균은 그 사이 어딘가로 내려갑니다.
- 체크카드 비중보다 PG·간편결제 경유분, 연매출 3억원 경계, 개업 초 일반요율 기간이 평균을 훨씬 크게 움직입니다.
- 내 매장 유효요율은 cardsales.or.kr 입금내역에서 수수료 합계를 매출 합계로 나누면 바로 나옵니다.
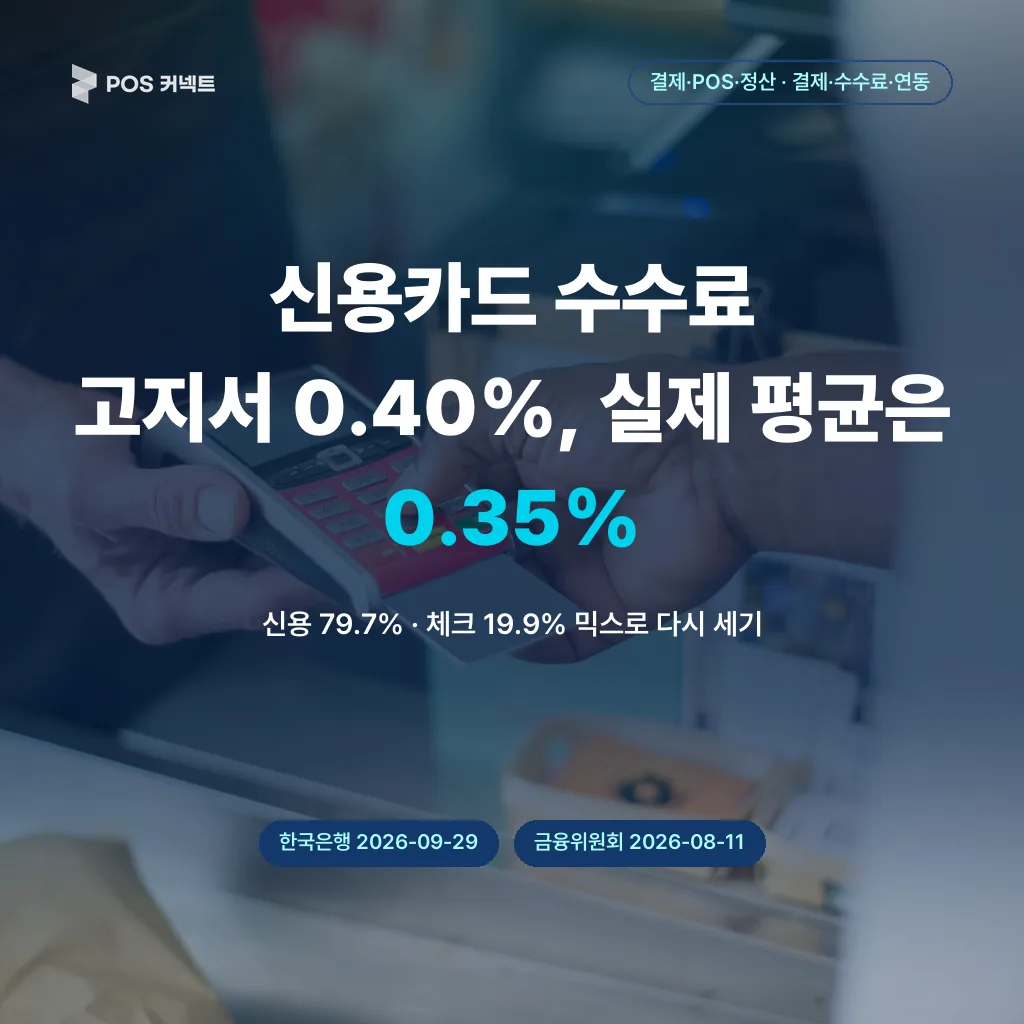
안내문에 적힌 0.40%는 영세 매장이 신용카드 한 건에 내는 요율일 뿐, 실제 매달 내는 평균(유효요율)은 신용·체크·PG 결제가 섞인 비율로 다시 계산해야 나옵니다. 여신금융협회 cardsales.or.kr 입금내역에서 수수료 합계를 매출 합계로 나누면 그 평균이 바로 확인됩니다. 결제수단 비율 차이는 생각보다 작고, 평균을 크게 흔드는 칸은 따로 있습니다.
영세 매장 신용·체크 우대수수료율, 숫자로 보면
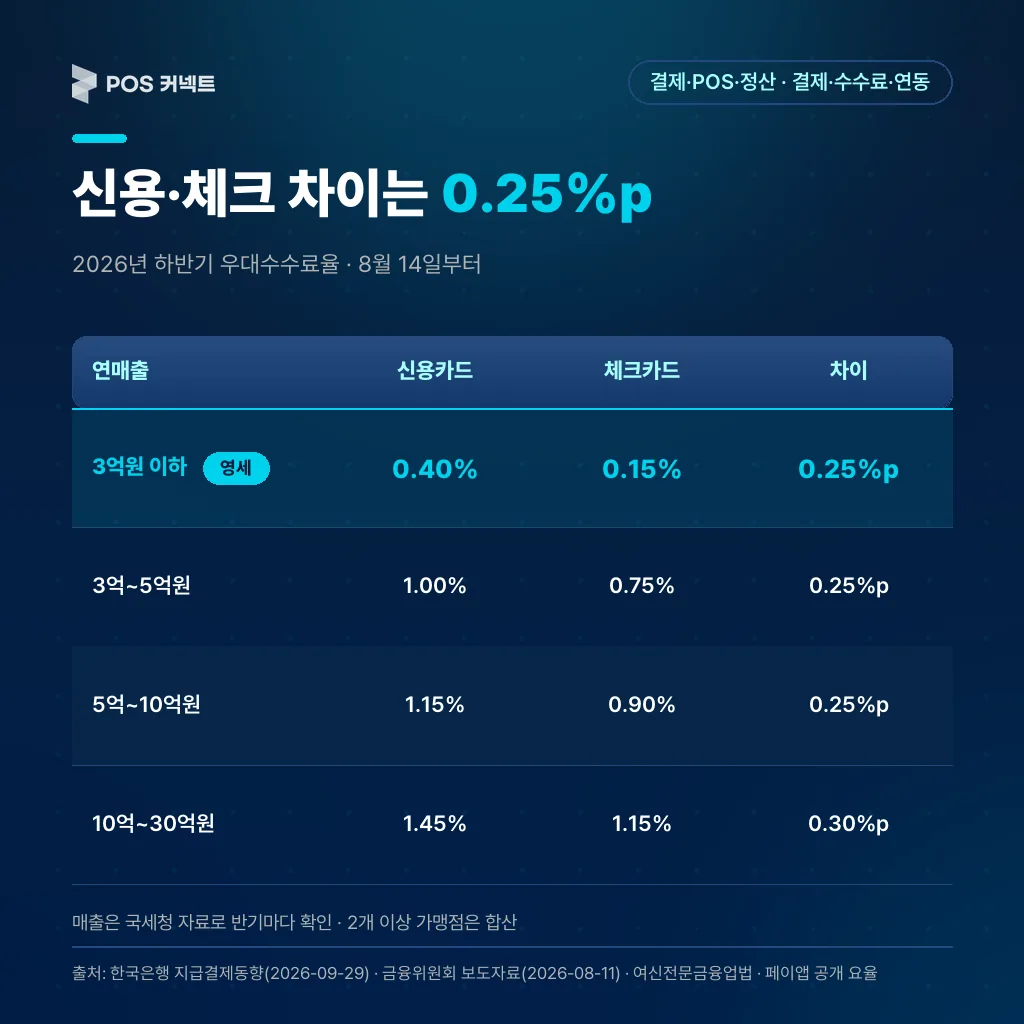
2026년 8월 14일부터 적용된 금융위원회 하반기 고시 기준으로, 연매출 3억원 이하 영세 매장은 신용카드 0.40%, 체크카드 0.15%를 냅니다. 3억원 초과 구간들도 신용·체크 차이가 0.25~0.30%p 선으로 비슷하게 유지됩니다.
| 연매출 구간 | 신용카드 | 체크카드 |
|---|---|---|
| 3억원 이하(영세) | 0.40% | 0.15% |
| 3억~5억원 | 1.00% | 0.75% |
| 5억~10억원 | 1.15% | 0.90% |
| 10억~30억원 | 1.45% | 1.15% |
우대 대상은 국세청 매출 기준 연 30억원 이하 가맹점이며, 매장을 여러 개 운영하면 매출을 합산하고 개업 1년 미만이면 12개월로 환산해 심사합니다.
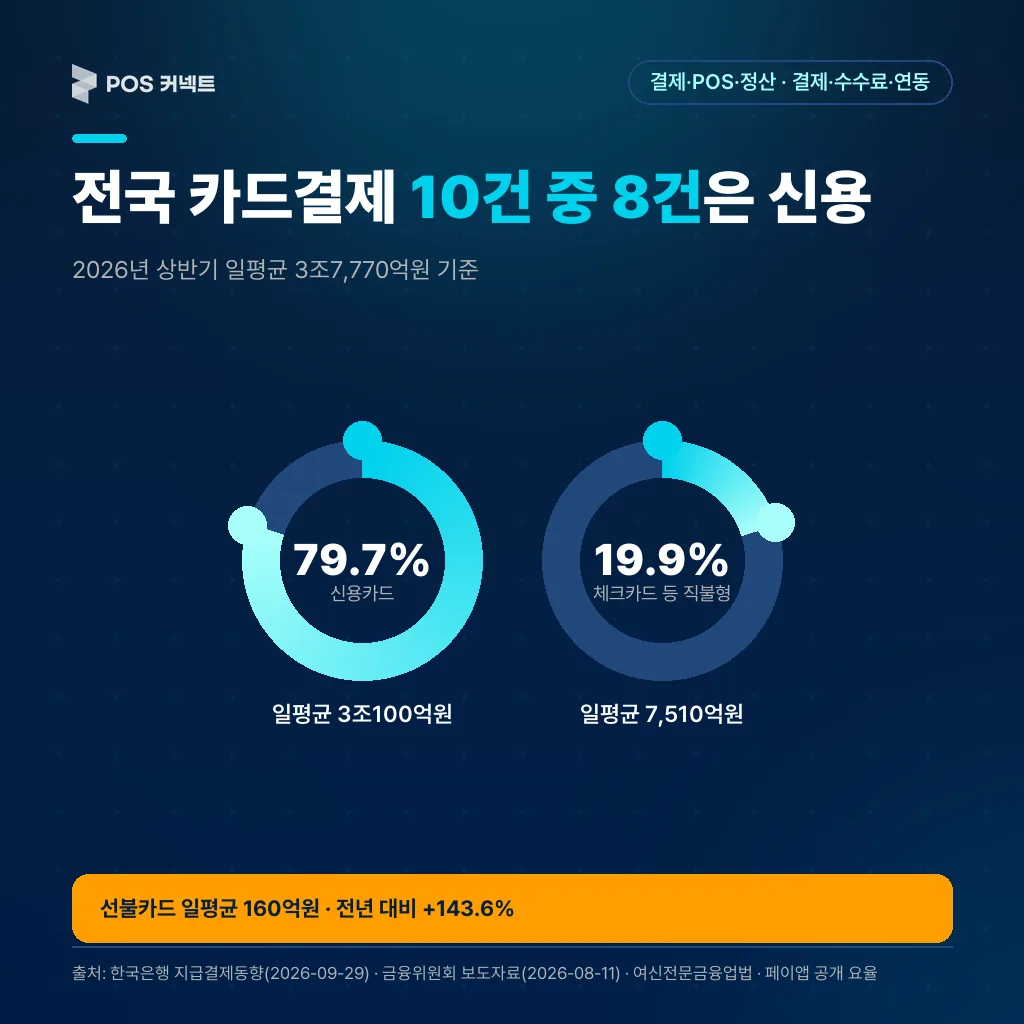
전국 평균 79.7%와 내 가게 유효요율은 다르다
한국은행이 2026년 9월 29일 낸 자료를 보면 2026년 상반기 일평균 카드 이용액 중 신용카드가 79.7%, 체크카드 등 직불형이 19.9%, 선불카드가 0.4%입니다. 다만 이 수치는 법인카드와 해외 결제까지 포함한 전국 평균이라 동네 매장 비율과는 차이가 날 수 있습니다.
내 매장 숫자는 세 곳에서 확인합니다.
- 여신금융협회 cardsales.or.kr의 승인·매입·입금 내역
- 이용 중인 카드사 가맹점 홈페이지
- 결제수단별 집계가 되는 포스기 매출 화면
가장 빠른 방법은 입금내역에서 한 달치 수수료 합계를 매출 합계로 나누는 것입니다. 이 값이 신용·체크가 이미 섞인 실제 평균 요율입니다.
월 1,500만원 매출이면 평균 요율은 얼마
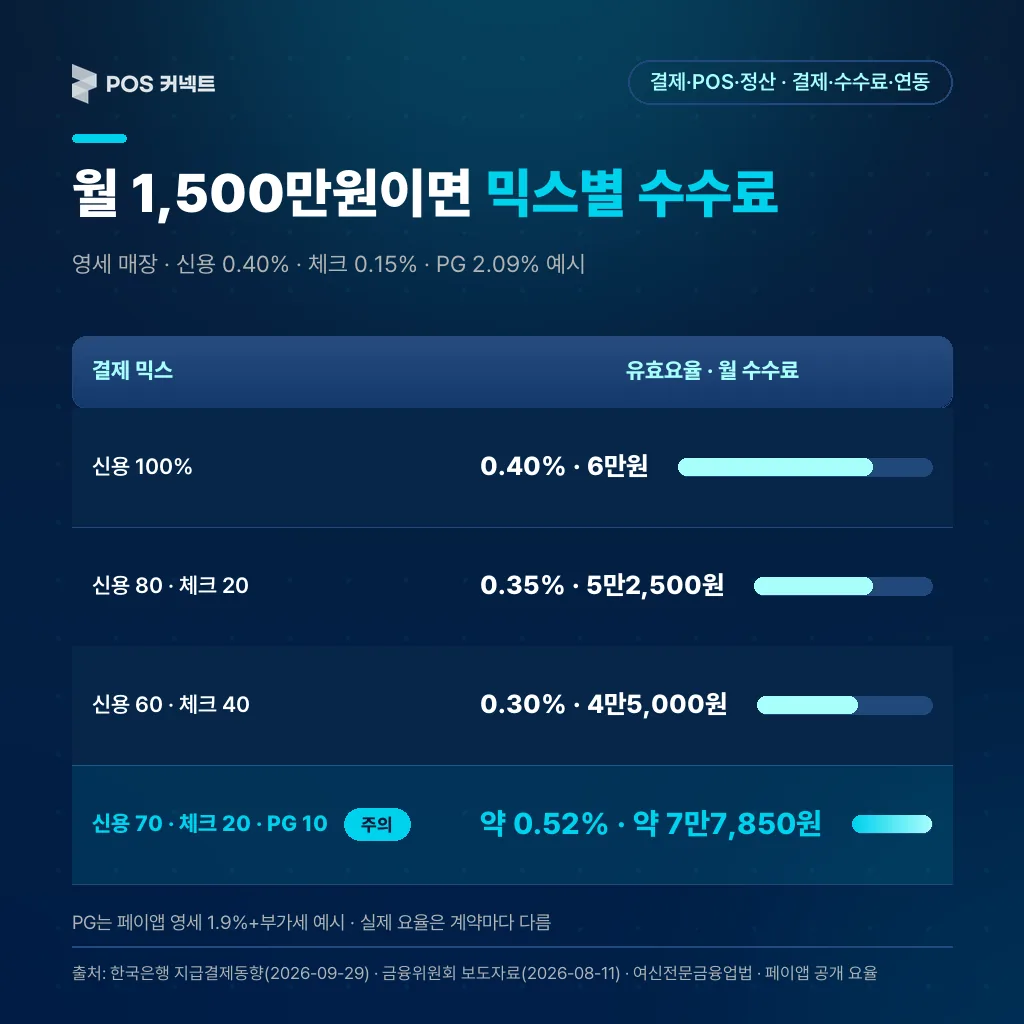
영세 매장이 월 카드매출 1,500만원이라고 가정하면, 결제 믹스에 따라 평균 요율과 월 수수료가 이렇게 달라집니다.
| 결제 믹스 | 유효요율 | 월 수수료 |
|---|---|---|
| 신용 100% | 0.40% | 6만원 |
| 신용 80%·체크 20% | 0.35% | 5만2,500원 |
| 신용 60%·체크 40% | 0.30% | 4만5,000원 |
| 신용 70%·체크 20%·PG 경유 10% | 약 0.52% | 약 7만7,850원 |
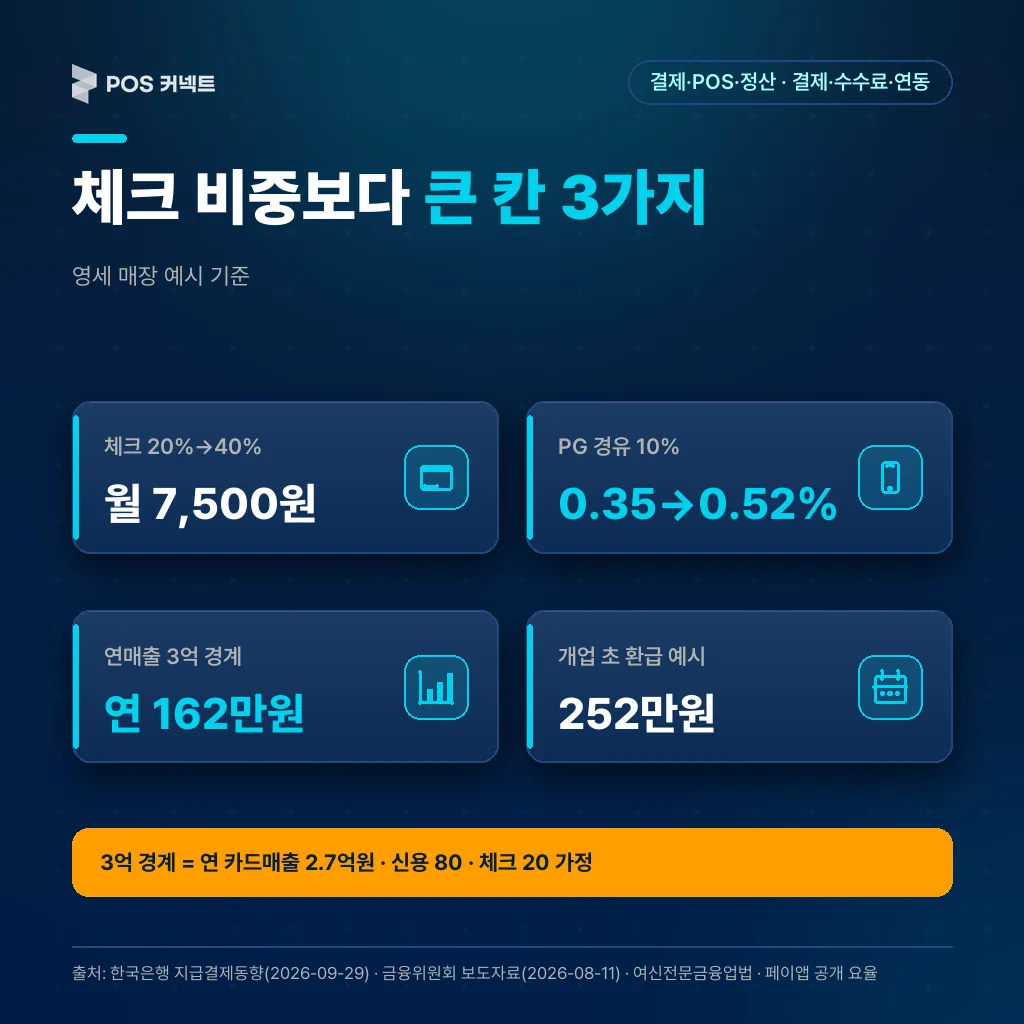
체크 비중이 20%에서 40%로 두 배가 되어도 월 수수료 차이는 7,500원, 1년으로 늘려도 9만원 정도입니다. 반면 신용 결제 중 10%만 PG(페이앱 영세 요율 1.9%, 부가세 별도 2.09% 예시)를 거치는 것만으로 평균은 0.35%에서 약 0.52%로 뜁니다.
평균 요율을 진짜로 흔드는 세 가지
결제수단 비율보다 영향이 큰 칸은 다음 세 가지입니다.
- PG·간편결제 경유분: 카드사 가맹 단말기에서 승인된 결제는 대체로 카드 수수료가 적용되지만, PG를 거친 결제는 PG사 요율을 따릅니다. 일부 PG사는 카카오머니·네이버 포인트 같은 현금성 결제분을 우대 대상에서 제외한다고 안내합니다.
- 연매출 3억원 경계: 신용 80%·체크 20%인 매장이 영세 구간이면 연 94만5천원을 내지만, 3억원을 넘어 3억~5억원 구간으로 올라가면 연 256만5천원으로 162만원이 더 늘어납니다.
- 개업 초 일반요율 기간: 카드사가 국세청 매출을 확인하기 전까지는 신규 매장도 일반가맹점 요율을 냅니다. 예를 들어 금융위원회가 든 사례에서는 매출 1.4억원인 매장이 2.2% 요율을 적용받다가, 반기 선정 과정을 거친 뒤 252만원을 환급받은 경우가 있습니다.
이번 달 정산 화면에서 확인할 것
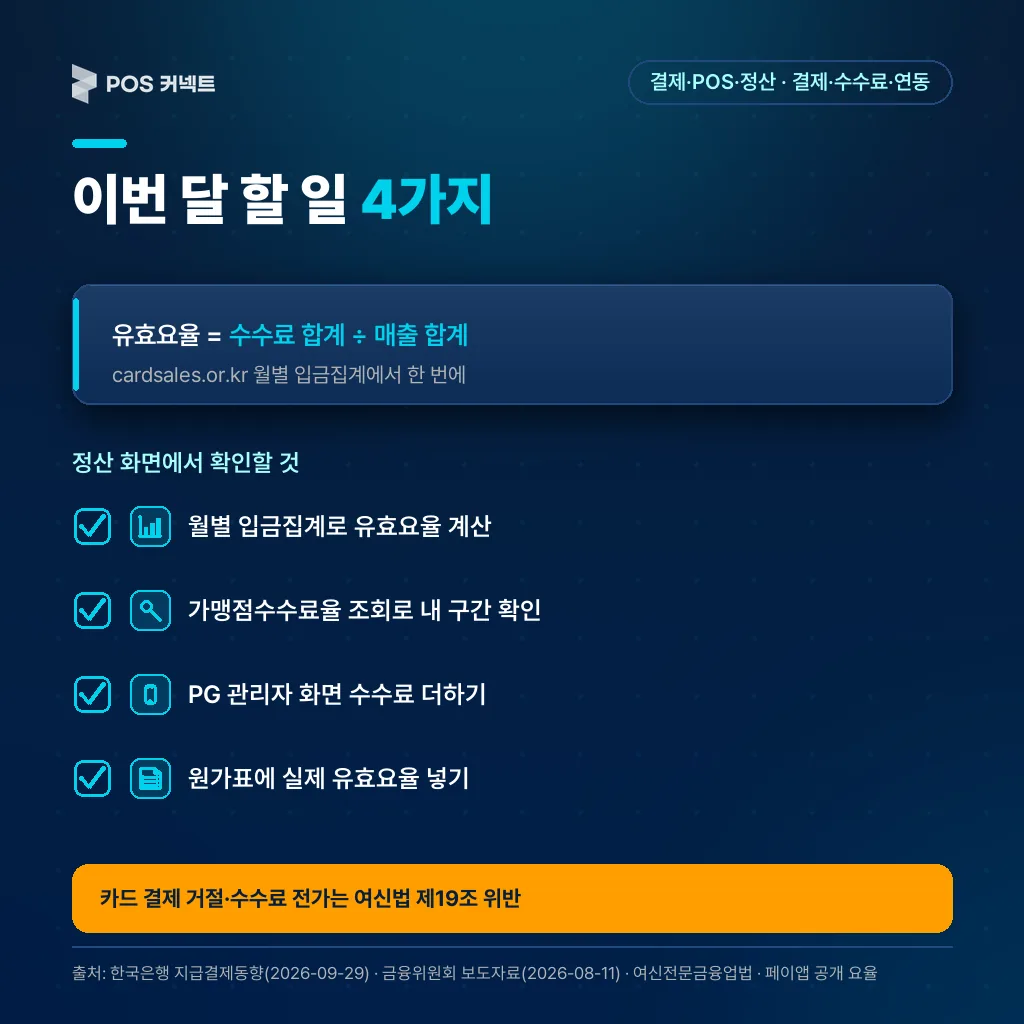
- cardsales.or.kr 월별 입금집계에서 수수료 합계 ÷ 매출 합계로 한 달치 유효요율을 구합니다.
- 같은 사이트 가맹점수수료율 조회에서 지금 적용받는 구간이 영세인지 중소인지 확인합니다.
- 온라인 주문·링크결제를 쓴다면 PG사 관리자 화면 수수료를 더해 전체 평균을 다시 냅니다.
- 메뉴 원가표의 수수료 칸에는 0.40% 같은 고지값 대신 실제 유효요율을 넣습니다.
여신전문금융업법 제19조는 신용카드 결제 거절이나 카드 손님 불리 대우, 가맹점수수료를 손님에게 떠넘기는 행위를 금지합니다. 유효요율은 손님의 결제수단을 고르는 기준이 아니라 사장님이 자신의 비용을 정확히 아는 데 쓰는 숫자입니다.
출처
- 금융위원회 2026-08-11 영세·중소가맹점 선정결과
- 한국은행 「2026년 상반기중 국내 지급결제동향」
- 여신전문금융업법·시행령
- 페이앱 공개 요율
자주 묻는 질문
- 연매출 구간이 바뀌면 신용카드 수수료율도 자동으로 바뀌나요?
- 네, 카드사가 국세청 매출 자료로 반기마다 영세·중소 여부를 다시 선정합니다. 매장을 여러 개 운영하면 매출을 합산하고, 개업 1년 미만이면 12개월로 환산해 심사합니다.
- PG사를 거친 결제도 영세 매장 우대수수료율이 적용되나요?
- PG사를 거친 결제는 카드사 우대요율이 아니라 PG사가 정한 요율을 따릅니다. 일부 PG사는 카카오머니·네이버 포인트 같은 현금성 결제분을 우대 대상에서 제외한다고 안내하니 이용 중인 PG사 계약을 확인해야 합니다.
- 유효요율이 갑자기 높게 나왔다면 어디부터 봐야 하나요?
- 체크카드 비중보다 PG·간편결제 경유 비율, 연매출 3억원 구간 경계, 개업 초 일반요율 적용 여부 순으로 확인하는 편이 원인을 더 빨리 찾습니다.